
O Efeito do Dia do Pagamento: Entenda
Por Que Você Pode Gastar de Forma Diferente Antes e Depois de Receber
Por que gastamos de forma diferente depois de receber o salário? Entenda o efeito do dia do pagamento e como identificar esse padrão no seu próprio ciclo financeiro.
"Você já reparou que, nos primeiros dias depois de receber, um gasto parece mais fácil de justificar do que exatamente o mesmo gasto, no mesmo valor, dias antes do próximo pagamento?"
- O salário não mudou. Por que a sensação de folga muda?
- O que é o efeito do dia do pagamento
- O que a pesquisa mostra sobre timing da renda e consumo
- O Ciclo Psicológico do Dinheiro
- Margem financeira x margem psicológica
- Como esse ciclo aparece no contexto financeiro brasileiro
- Como observar o seu próprio ciclo, sem planilha complicada
- O que fazer com essa informação, na prática
- O dinheiro não muda de valor. A sua leitura dele, sim
- Como este conteúdo foi produzido
- Fontes e referências
- Perguntas frequentes sobre o efeito do dia do pagamento
O salário não mudou. Por que a sensação de folga muda?
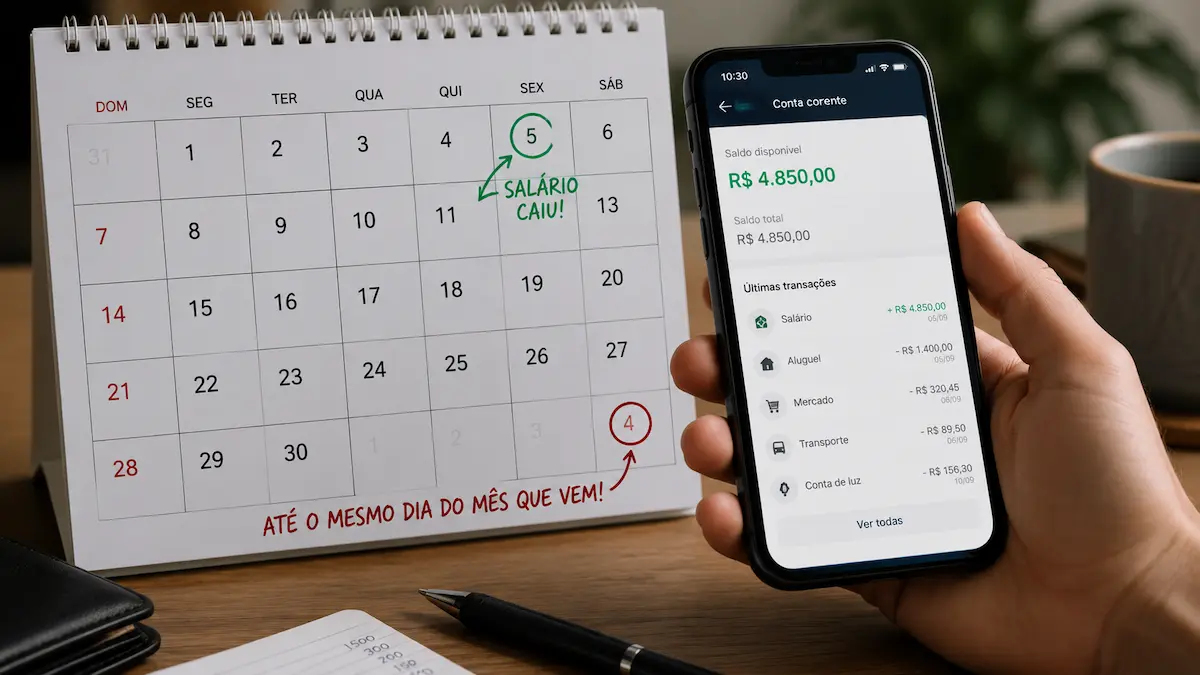
O salário caiu hoje. Você olha o aplicativo do banco e sente, por um instante, que finalmente pode respirar. Alguns dias depois, olhando a mesma conta, a sensação já é outra: a de que o dinheiro nunca chegou a existir de verdade.
A pergunta natural é: o que mudou, a sua renda ou a sua percepção sobre ela?
Na maior parte dos casos estudados, a resposta incomoda um pouco: a renda não mudou nada. O número que entrou na conta no dia 5 é exatamente o mesmo número, gasto a gasto, até o dia 4 do mês seguinte. O que muda é a forma como esse número é interpretado ao longo do caminho, e essa mudança de interpretação tem nome, tem pesquisa por trás, e tem consequência prática.
O efeito do dia do pagamento (payday effect) é um padrão comportamental, documentado em diferentes estudos, no qual os gastos, especialmente em itens não essenciais, podem aumentar próximo ao recebimento da renda e diminuir conforme o próximo pagamento se aproxima, mesmo quando a renda total do período permanece a mesma.
Este artigo não é sobre "controlar melhor o salário" no sentido genérico. É sobre uma pergunta mais específica: por que a mesma quantia de dinheiro pode pesar diferente dependendo de quando, dentro do mês, você olha para ela?
O que é o efeito do dia do pagamento
Segundo a teoria econômica mais tradicional, a Hipótese do Ciclo de Vida/Renda Permanente, uma pessoa que sabe exatamente quanto vai ganhar e quando vai receber deveria distribuir o consumo de forma relativamente equilibrada ao longo do tempo, sem picos previsíveis no dia do pagamento. Afinal, se a renda já era esperada, não haveria motivo racional para gastar mais só porque o dinheiro acabou de chegar.
Em diversos estudos empíricos, porém, não é isso o que se observa.
Isso não significa que toda pessoa gaste mais no dia do pagamento, nem que esse padrão seja igual para todo mundo. Significa que, em determinados contextos estudados, o consumo responde ao timing do recebimento de uma forma que a teoria tradicional não previa, um padrão mais próximo de "gasto conforme o dinheiro está disponível" do que de "gasto de forma constante ao longo de todo o período".
Isso não é falta de planejamento. É um padrão de comportamento documentado mesmo entre pessoas com renda previsível e estável. Como veremos a seguir, a pesquisa aponta a explicação para outro lugar: não uma falha de caráter, mas a diferença entre saldo disponível e liquidez percebida.
O que a pesquisa mostra sobre timing da renda e consumo
Esse fenômeno tem duas décadas de investigação em economia comportamental, e vale entender com precisão o que cada estudo realmente encontrou, e para quem.
Um dos estudos mais citados sobre o tema é de Melvin Stephens Jr., publicado na American Economic Review em 2003. Usando dados diários de despesas, o autor encontrou que beneficiários da Previdência Social americana ("Social Security") aumentavam significativamente seus gastos logo após o recebimento do benefício, especialmente em categorias de consumo imediato, como refeições fora de casa e entretenimento. É importante frisar o recorte da pesquisa: o estudo analisou uma população específica, aposentados americanos para quem esse benefício é a principal fonte de renda, e não uma amostra geral de trabalhadores com carteira assinada. Não é correto generalizar esse achado para "todo mundo gasta mais no dia do pagamento", mas o estudo é uma evidência robusta de que o timing do recebimento, por si só, pode influenciar quando o consumo acontece.
Stephens voltou ao tema em 2006, em um estudo publicado no The Economic Journal, dessa vez usando dados de orçamento familiar do Reino Unido, e encontrou padrões relacionados de sensibilidade excessiva do consumo ao momento do recebimento do salário, sensibilidade que o autor atribui, em parte, a restrições de liquidez entre famílias mais jovens e com menos patrimônio. Na mesma linha, Huffman e Barenstein (2005) associaram, com dados britânicos, a queda de consumo entre um pagamento e outro ao desconto hiperbólico e ao custo mental de replanejar o orçamento repetidamente ao longo do mês.
Uma pesquisa importante para separar "pobreza" de "efeito do calendário de pagamento" é a de Carvalho, Meier e Wang, publicada na American Economic Review em 2016. Os autores acompanharam famílias americanas de baixa renda, comparando decisões financeiras de participantes entrevistados pouco antes e pouco depois do pagamento. O grupo entrevistado antes do pagamento demonstrou maior viés do presente especificamente em escolhas envolvendo dinheiro, mas não em tarefas de esforço não monetário, nem em decisões de risco, nem em testes de função cognitiva. A conclusão dos próprios autores é relevante: o padrão parece ser explicado pela restrição de liquidez do momento, não por uma característica pessoal ou por uma capacidade cognitiva reduzida pela pobreza.
Uma pesquisa mais recente, de Olafsson e Pagel (2018), publicada na Review of Financial Studies, usou dados reais de um aplicativo de finanças pessoais (não pesquisa de opinião, mas transações efetivamente registradas) e encontrou um padrão de liquidez apertada recorrente entre os usuários próximo ao fim de cada ciclo de renda, o que os autores chamam de "liquid hand-to-mouth": pessoas que não estão necessariamente endividadas, e que podem até ter poupança de longo prazo, mas que vivem no limite da própria liquidez de curto prazo, ciclo após ciclo.
Um estudo de 2025, publicado na China Economic Review, conectou explicitamente o "ciclo de consumo do pagamento" a dois mecanismos que talvez você já reconheça deste blog: o viés do presente e a contabilidade mental. Segundo os autores, um aumento de gastos no início do ciclo de renda reduz de forma mensurável o consumo três a quatro semanas depois, evidência de que o dinheiro gasto cedo, de fato, "falta" mais tarde, e não é compensado por algum ajuste automático no meio do caminho.
Vale registrar também uma pesquisa ainda mais recente, disponibilizada em março de 2025 por Chao Ma, Yuqing Gu e Juin-Kuan Chong. Como se trata de um working paper, uma pesquisa já divulgada publicamente, mas que ainda não passou pelo processo formal de revisão por pares de uma revista científica, tratamos aqui com o devido peso proporcional: não como conclusão definitiva, mas como um indício adicional e recente. Usando dados de transações de uma rede varejista, os autores encontram que o gasto tende a ser maior não apenas no dia do pagamento, mas também na primeira ida à loja depois dele, com queda progressiva ao longo do restante do ciclo até o pagamento seguinte.
Por fim, outro estudo de 2026 publicado no Journal of Economic Behavior & Organization traz uma evidência complementar sobre o papel do calendário financeiro, embora não investigue diretamente o efeito do dia do pagamento. O estudo analisou o momento do vencimento de contas e encontrou que os gastos em itens não essenciais aumentavam entre 41% e 51% acima da média no dia do vencimento e nos dias seguintes ao pagamento da conta. O efeito diminuía quando havia liquidez suficiente antes do vencimento e se intensificava em ciclos de pagamento mais longos, mas não aparecia da mesma forma quando o pagamento era automático. O resultado sugere que o calendário de compromissos financeiros pode funcionar como um gatilho comportamental adicional, um fenômeno relacionado ao tema deste artigo, mas que não deve ser confundido com o payday effect propriamente dito.
O Ciclo Psicológico do Dinheiro
A pesquisa acadêmica documenta o que acontece, o consumo tende a se concentrar no início do ciclo de renda e desacelerar perto do fim, em diferentes populações e contextos estudados. Mas faltava, no que encontramos disponível, um modelo simples para visualizar como essa mudança de percepção evolui, dia após dia, dentro de um único ciclo.
Por isso propomos aqui um modelo interpretativo próprio da Consciência Monetária, não uma descoberta científica, mas uma forma de organizar, em fases, o que a literatura descreve de forma dispersa. Chamamos isso de Ciclo Psicológico do Dinheiro:
O nome e a divisão em sete fases são uma construção editorial da Consciência Monetária; a literatura citada sustenta os fenômenos comportamentais descritos, mas não propõe essas sete etapas como um modelo científico único.
- Alívio: O dinheiro chega. A tensão financeira acumulada nos últimos dias do ciclo anterior se dissolve de uma vez.
- Disponibilidade percebida: O saldo total, ainda intacto, é interpretado como "quanto eu tenho", não como "quanto eu tenho de sobra".
- Permissividade: Decisões de compra que pareceriam arriscadas dias antes agora parecem plenamente justificáveis.
- Normalização: O ritmo de gastos se estabiliza; o dinheiro "recém-chegado" já não é mais tratado como novidade.
- Compressão: O saldo cai o suficiente para que cada decisão volte a exigir mais deliberação.
- Escassez percebida: Mesmo com contas essenciais pagas, a sensação predominante é de falta, não de equilíbrio.
- Reinício: O próximo pagamento chega, e o ciclo recomeça, independentemente de a renda ter sido, o tempo todo, exatamente suficiente.
O ponto central deste modelo não é que essas sete fases sejam universais ou aconteçam sempre na mesma intensidade. É que elas ajudam a nomear algo que, sem nome, costuma ser vivido como uma falha pessoal ("não sei administrar dinheiro") quando, na verdade, é um padrão comportamental documentado em diferentes estudos, que muitas pessoas atravessam em algum grau, todos os meses.
Para visualizar as sete fases lado a lado, com o que costuma acompanhar cada uma delas:
| Fase do ciclo | Saldo percebido | Sensação predominante | Risco comportamental |
|---|---|---|---|
| 1. Alívio | Alto | Tensão dissolvida | Baixo, ainda sem decisão de gasto |
| 2. Disponibilidade percebida | Alto | "Eu tenho dinheiro" | Confusão entre saldo total e margem real |
| 3. Permissividade | Confortável | Liberdade | Maior propensão a gastos discricionários |
| 4. Normalização | Moderado | Rotina | Menor atenção a cada nova decisão |
| 5. Compressão | Reduzido | Cautela | Adiamento de decisões, não necessariamente corte |
| 6. Escassez percebida | Baixo | Restrição | Forte sensibilidade a qualquer novo gasto |
| 7. Reinício | Alto novamente | Alívio | O ciclo recomeça do zero |
Tabela: Ciclo Psicológico do Dinheiro, modelo interpretativo proposto pela Consciência Monetária para organizar, em fases, os padrões de consumo descritos na literatura citada neste artigo. Os estados emocionais e comportamentais são apresentados como um modelo de referência, não como fatos universais aplicáveis a todas as pessoas.
Margem financeira x margem psicológica
Aqui está, na nossa leitura, um dos pontos mais práticos de todo esse fenômeno, e também onde entra um segundo conceito que propomos como interpretação própria da Consciência Monetária, não como termo técnico consagrado na literatura.
Não precisamos supor que exista uma explicação neurológica específica por trás disso. Basta observar uma diferença mais simples: saldo bancário e dinheiro efetivamente disponível para novas decisões não são necessariamente a mesma coisa. As decisões de consumo podem responder não apenas ao valor objetivo do dinheiro, mas também à forma como sua disponibilidade é percebida naquele momento.
Por isso, propomos distinguir três referências:
- Compromissos já assumidos: valores que já têm destino definido, como aluguel, parcelas, contas fixas ou transferências programadas.
- Margem disponível: o valor que permanece depois desses compromissos e que ainda precisa cobrir despesas variáveis e, eventualmente, gastos discricionários até o próximo recebimento.
- Margem psicológica: a quantidade de dinheiro que a pessoa percebe como disponível para novas decisões em determinado momento. Essa percepção pode ser influenciada pelo saldo visível, pelo momento do ciclo de renda e pelo quanto dos compromissos futuros está mentalmente separado do dinheiro que aparece na conta.
A margem psicológica é, portanto, um conceito interpretativo proposto neste artigo para descrever uma percepção, e não uma medida financeira objetiva.
Um exemplo simples ajuda a visualizar a diferença:
Renda líquida recebida no dia do pagamento: R$ 5.000
- Aluguel ou financiamento: R$ 1.400
- Contas fixas (água, luz, internet, celular): R$ 350
- Parcelas em andamento: R$ 900
- Transferência programada para reserva de emergência: R$ 550
Total já comprometido: R$ 3.200
Valor restante após os compromissos já definidos: R$ 1.800
Os R$ 1.800, porém, não significam necessariamente que esse seja o valor livre para gastar. Ainda podem existir despesas variáveis que precisarão ser pagas ao longo do ciclo, como alimentação, transporte, combustível ou outras necessidades.
No dia do pagamento, entretanto, o número que aparece primeiro na tela continua sendo R$ 5.000. Se os compromissos e despesas futuras ainda não estiverem mentalmente separados, esse saldo pode produzir uma sensação de disponibilidade maior do que aquela que o orçamento real permite.
É justamente essa diferença entre o que aparece disponível e o que está efetivamente disponível para novas decisões que queremos tornar visível aqui.
Isso não é uma crítica a quem faz essa leitura, é assim que a maioria dos aplicativos bancários exibe a informação, priorizando o saldo total em vez da margem disponível. Para quem percebe esse padrão na própria rotina, separar esses números logo no dia do pagamento é uma das formas mais diretas de reduzir a confusão entre saldo disponível e dinheiro efetivamente destinado a novas decisões. Em vez de depender apenas de autocontrole, a proposta é tornar visível, antes do primeiro gasto discricionário, quanto daquele saldo realmente pode ser utilizado.
Vale notar a diferença entre esse fenômeno e outro que já exploramos por aqui: a inflação de estilo de vida acontece ao longo de anos, conforme a renda cresce de forma permanente. O efeito do dia do pagamento acontece dentro de um único mês, mesmo com a renda parada no mesmo valor. São dois mecanismos diferentes, mas os dois compartilham a mesma raiz: a percepção de "quanto dinheiro eu tenho" nem sempre acompanha o número real na conta.
Como esse ciclo aparece no contexto financeiro brasileiro
Não encontramos, até a publicação deste artigo, um estudo brasileiro que replique especificamente o desenho de Stephens ou de Olafsson e Pagel usando dados nacionais de consumo. Isso significa que não vamos fingir que existe um número brasileiro para "quanto o consumo aumenta no dia do pagamento", esse dado, com essa precisão, simplesmente não está disponível publicamente até onde pudemos verificar.
O que existe, e que ajuda a entender o ambiente em que esse fenômeno provavelmente opera no Brasil, é o desenho institucional do próprio calendário de pagamento. Pelo artigo 459, §1º, da Consolidação das Leis do Trabalho (CLT), quando o salário é mensal, o pagamento deve ocorrer, no mais tardar, até o quinto dia útil do mês seguinte ao trabalhado. Na prática, isso cria um calendário de recebimento relativamente concentrado para uma fatia relevante da força de trabalho formal brasileira, um contexto potencialmente relevante para observar esse fenômeno, embora não tenhamos evidência brasileira suficiente para afirmar que esse calendário, por si só, amplifique os picos de consumo já documentados internacionalmente em nível individual.
Some a isso um traço cultural bastante presente no comportamento de consumo brasileiro: o parcelamento como forma padrão de compra. Quando parte do "dinheiro disponível" de um mês já está, na prática, comprometida com parcelas de compras passadas, a diferença entre margem financeira e margem psicológica tende a ganhar relevância adicional, ainda que, novamente, não exista um estudo específico medindo essa relação para o caso brasileiro.
Como observar o seu próprio ciclo, sem planilha complicada
Antes de qualquer mudança de comportamento, vale confirmar se esse padrão realmente aparece na sua própria vida financeira, e com que intensidade.
- Separe os últimos dois ou três ciclos completos de pagamento no seu extrato.
- Marque, em cada ciclo, os gastos que não eram essenciais (não contas fixas, não parcelas já assumidas).
- Observe em que dia do ciclo cada um desses gastos aconteceu: nos primeiros cinco dias, no meio, ou perto do fim.
- Pergunte-se, para cada um: "eu tomaria essa mesma decisão se estivesse vendo meu saldo dali a duas semanas, e não hoje?"
Se esse padrão existir na sua rotina, o exercício pode revelar que uma parcela relevante dos gastos não essenciais se concentra nos primeiros dias após o recebimento. Isso, por si só, já é informação: não para se culpar, mas para identificar em qual momento do ciclo vale reforçar a atenção.
O que fazer com essa informação, na prática
Não vamos listar aqui uma sequência genérica de dicas para "economizar mais". A proposta é mais específica: agir diretamente sobre a diferença entre margem financeira e margem psicológica, no momento exato em que ela é maior, o próprio dia do pagamento.
Separe a margem financeira antes de olhar o saldo total. Assim que o pagamento cai, o primeiro movimento (antes de decidir qualquer gasto discricionário) é subtrair mentalmente, ou fisicamente transferir para outra conta, tudo o que já tem destino certo. O número que resta é o único que deveria orientar decisões de consumo naquele momento.
Automatize o que não deveria depender de decisão mensal. Compromissos como reserva de emergência, investimentos recorrentes e parcelas fixas ficam mais protegidos do efeito do dia do pagamento quando saem da conta antes de qualquer decisão consciente ser necessária, e não depois, competindo com o resto do orçamento. Já detalhamos esse raciocínio, com mais profundidade, no artigo sobre como construir uma reserva de emergência.
Reserve as decisões de maior impacto para fora da janela de alívio. Se uma compra não essencial pode esperar alguns dias, adiá-la para fora dos primeiros dias pós-pagamento é uma forma simples de testar se a vontade de comprar sobrevive à saída do "modo permissividade" do ciclo.
Reveja o orçamento pelo ciclo, não só pelo mês fechado. Olhar o orçamento apenas no fim do mês mostra o resultado, mas não mostra em que fase do ciclo o dinheiro realmente escapou. Comparar gastos por fase do ciclo, como descrevemos em Orçamento Como Espelho, revela padrões que a visão mensal, sozinha, esconde.
Desconfie especialmente do "já que caiu o salário". Essa frase, dita ou apenas pensada, costuma ser o sinal mais confiável de que uma decisão está sendo tomada pela disponibilidade percebida, não pela margem financeira real.
O dinheiro não muda de valor. A sua leitura dele, sim
O efeito do dia do pagamento não é uma falha de caráter, nem prova de que alguém "não sabe lidar com dinheiro". É um padrão comportamental documentado em diferentes estudos, presente mesmo entre pessoas com renda estável e previsível, e que a pesquisa mais recente associa, sobretudo, à diferença entre liquidez percebida e liquidez real, não a alguma explicação neurológica simplificada sobre "o cérebro confundir" dinheiro recente com dinheiro disponível.
A boa notícia é que, justamente por ser um padrão previsível, ele também pode ser observado e administrado. Não exige transformar cada compra em um exercício permanente de autocontrole. Exige tornar visível, antes de gastar, quanto daquele saldo realmente está disponível para novas decisões e quanto já tem destino definido ou ainda precisa sustentar o restante do ciclo.
É uma mudança pequena de percepção e organização, mas que pode alterar a forma como cada novo recebimento é interpretado ao longo dos meses.
Como este conteúdo foi produzido
Este artigo foi desenvolvido pela Consciência Monetária a partir da análise de pesquisas acadêmicas publicadas sobre comportamento de consumo, timing da renda e tomada de decisão financeira, complementadas por uma pesquisa recente ainda em formato de working paper (identificada como tal ao longo do texto). Cada estudo é apresentado de acordo com a população e as limitações originais da pesquisa, sem generalizações que os dados não sustentam. Os conceitos "Ciclo Psicológico do Dinheiro" e "margem psicológica" são modelos interpretativos próprios da Consciência Monetária, criados para organizar didaticamente os achados da literatura citada, e não substituem orientação financeira profissional individualizada.
Fontes e referências
Evidências principais (artigos publicados e revisados por pares):
- Stephens Jr., M. (2003). "3rd of tha Month": Do Social Security Recipients Smooth Consumption Between Checks? American Economic Review, 93(1), 406-422.
- Stephens Jr., M. (2006). Paycheque Receipt and the Timing of Consumption. The Economic Journal, 116(513), 680-701.
- Huffman, D., & Barenstein, M. (2005). A Monthly Struggle for Self-Control? Hyperbolic Discounting, Mental Accounting, and the Fall in Consumption Between Paydays. IZA Discussion Paper, 1430.
- Carvalho, L. S., Meier, S., & Wang, S. W. (2016). Poverty and Economic Decision-Making: Evidence from Changes in Financial Resources at Payday. American Economic Review, 106(2), 260-284.
- Olafsson, A., & Pagel, M. (2018). The Liquid Hand-to-Mouth: Evidence from Personal Finance Management Software. Review of Financial Studies, 31(11), 4398-4446.
- Xu, Y., Meng, J., Zhang, Y., & Koo, J. (2025). Present Bias, Mental Budget Constraint, and the Payday Consumption Cycle. China Economic Review, 89, 102306.
- Gilyard, S. (2026). Budgeting for Bills: The Impact on Daily Spending. Journal of Economic Behavior & Organization, 244, 107495.
- Baugh, B., & Correia, F. (2022). Does Paycheck Frequency Matter? Evidence from Micro Data. Journal of Financial Economics, 143(3), 1026-1042.
Pesquisas recentes (working paper, ainda sem revisão por pares):
- Ma, C., Gu, Y., & Chong, J.-K. (2025). Consumers Semi-Intertemporally Make Intertemporal Decisions: Insights from the Payday Effects. SSRN Working Paper.
Contexto brasileiro:
- Consolidação das Leis do Trabalho, Art. 459, §1º (prazo de pagamento do salário mensal).
Nota sobre as fontes: os artigos listados em "Evidências principais" foram publicados em revistas com revisão por pares; o estudo listado em "Pesquisas recentes" é um working paper, disponibilizado publicamente mas ainda não submetido a esse processo, e foi tratado neste artigo com o peso proporcional a essa diferença. As pesquisas de Stephens (2003, 2006), Huffman e Barenstein (2005), Carvalho, Meier e Wang (2016), Olafsson e Pagel (2018) e Baugh e Correia (2022) foram conduzidas com populações e contextos específicos (beneficiários da previdência americana, famílias de baixa renda nos EUA, e dados de domicílios americanos, do Reino Unido e da Islândia, respectivamente), e não devem ser interpretadas como descrição direta do comportamento de consumidores brasileiros. Não identificamos, até a data de publicação, um estudo equivalente conduzido especificamente com dados de consumo brasileiros; onde isso se aplica, o texto foi construído para deixar essa lacuna explícita, em vez de presumir um número que não pudemos verificar.
Perguntas frequentes sobre o efeito do dia do pagamento
Na maior parte dos casos, não é porque o dinheiro rendeu menos, é porque a percepção de disponibilidade muda ao longo do ciclo. No início, o saldo total ainda intacto costuma ser interpretado como "quanto eu tenho"; perto do fim, o mesmo tipo de decisão passa a ser filtrado com mais cautela. É esse padrão, documentado em diferentes estudos sobre timing de renda e consumo, que este artigo detalha.
Não. É um padrão comportamental documentado em estudos com diferentes populações, inclusive entre pessoas com renda previsível e estável. A pesquisa de Carvalho, Meier e Wang (2016), por exemplo, encontrou que o padrão está associado à restrição de liquidez do momento, não a diferenças de capacidade cognitiva ou de caráter entre quem está antes ou depois do pagamento.
O sinal mais direto é observar dois ou três ciclos completos de pagamento e marcar em que dia do ciclo cada gasto não essencial aconteceu. Se a maior parte deles se concentra nos primeiros dias após o recebimento, mesmo com renda suficiente para o mês inteiro, é provável que o padrão esteja presente na sua rotina. O exercício descrito neste artigo, na seção sobre como observar o próprio ciclo, foi desenhado justamente para isso.
Pode acontecer, sim. A pesquisa de Olafsson e Pagel (2018) descreve justamente esse perfil: pessoas que têm poupança de longo prazo, mas que ainda assim vivem no limite da própria liquidez de curto prazo a cada ciclo, os autores chamam isso de "liquid hand-to-mouth". Ter reserva não elimina automaticamente o efeito descrito neste artigo, porque o gatilho é a percepção de disponibilidade no momento da decisão, não o patrimônio total.
São fenômenos relacionados, mas distintos. O consumo por impulso pode acontecer a qualquer momento do mês, geralmente ligado a um gatilho emocional pontual. O efeito do dia do pagamento é especificamente sobre o momento do ciclo de renda: mesmo compras planejadas e refletidas tendem a se concentrar nos dias próximos ao recebimento, simplesmente porque é quando a margem psicológica percebida está mais alta.
Não necessariamente, e a resposta é mais interessante do que parece. Um estudo de Baugh e Correia (2022), publicado no Journal of Financial Economics com dados de mais de 150 mil domicílios, encontrou que famílias pagas com maior frequência (semanal, por exemplo) tendem a usar menos crédito rotativo e a consumir uma fração menor da renda, mas, ao mesmo tempo, apresentam mais episódios de estresse financeiro, como cheques sem fundo. Ou seja: receber com mais frequência não elimina o efeito do calendário sobre o comportamento financeiro, apenas muda a forma como ele se manifesta. No Brasil, além disso, a forma de pagamento depende do vínculo empregatício e das regras aplicáveis, de modo que esse ajuste nem sempre está sob controle direto do trabalhador.
É um termo que propomos aqui na Consciência Monetária, não um conceito técnico consagrado na literatura, para descrever a diferença entre o saldo total exibido no aplicativo do banco e o valor que efetivamente sobra depois de descontados os compromissos já assumidos. A "margem financeira" é o número real; a "margem psicológica" é o número que costuma influenciar decisões de consumo, mesmo quando é maior do que a margem real disponível.
É algo que consideramos para o futuro, mas preferimos não antecipar um dado que ainda não temos. Este artigo se apoia em pesquisa acadêmica majoritariamente já publicada e revisada por pares, com uma pesquisa recente identificada separadamente como working paper, e com as devidas ressalvas sobre a população de cada estudo. Se algum dia produzirmos uma pesquisa própria sobre o tema no contexto brasileiro, ela virá acompanhada de uma página de metodologia detalhada, nos mesmos moldes de transparência que já seguimos aqui.
Livros recomendados

A Psicologia Financeira
A Psicologia Financeira, de Morgan Housel, mostra que enriquecer depende menos de inteligência e mai...
Ver na estante
Mindset: A Nova Psicologia do Sucesso
Carol Dweck mostra que o sucesso não depende apenas de talento ou inteligência, mas da forma como en...
Ver na estante
Eu Mereço Ter Dinheiro
Eu Mereço Ter Dinheiro reforça que prosperidade começa pela mudança de mentalidade e pela construção...
Ver na estanteProdutos recomendados

A Quietude do Suficiente: Desaprendendo o consumo para redescobrir a autonomia
Cansou de ganhar mais e sentir menos? A educação financeira nunca perguntou: quanto já é o suficient...
Conhecer produto
Planner Anual: Planejamento financeiro, consumo consciente e clareza nas decisões ao longo do ano
Um planner diferente de todos os outros: mais do que um espaço para anotar compromissos, é um convit...
Conhecer produtoSua jornada continua
Quiz: Descubra sua Crença Mais Forte sobre o Dinheiro
Responda 10 perguntas e descubra qual crença mais influencia sua relação com o dinheiro. Identifique crenças limitantes e transforme sua mentalidade financeira.
Acessar ferramenta
Autor · Rafael Rodrigues
Eu sou o criador e curador da Consciência Monetária, um espaço de reflexão sobre a relação com o dinheiro, o consumo e o sentido da vida. Pesquisador em Psicologia Financeira e Economia Comportamental há mais de 5 anos, acredito que a verdadeira mudança financeira começa com perguntas, não com respostas prontas. Meu trabalho é baseado em curadoria de obras de referência em psicologia do dinheiro, economia comportamental e filosofia do consumo.
Todo conteúdo é gratuito. Se você valoriza, considere apoiar com qualquer valor via PIX. Sua contribuição ajuda a manter este projeto vivo e acessível.
conscienciamonetaria@gmail.com
Receba novos artigos
Inscreva-se para receber reflexões semanais sobre dinheiro, consumo e sentido.
Respeitamos sua privacidade. Sem spam. Você pode cancelar a qualquer momento.
Política de Privacidade