
Por Que Você Não Consegue Parar de Checar seu Score
o Hábito Que Virou Reflexo, e o Que Ele Revela Sobre sua Relação com o Dinheiro
Por que checar o score de crédito repetidas vezes virou hábito nacional, o que a Serasa diz sobre isso, e o que essa repetição revela sobre ansiedade financeira.
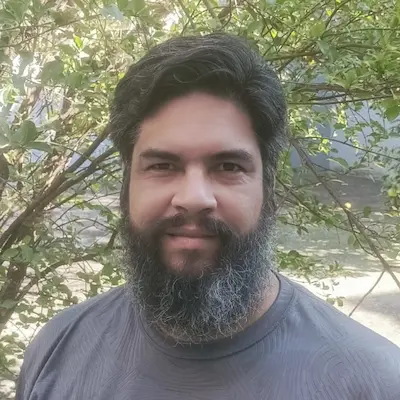
"Eu checo meu score para saber alguma coisa nova, ou para aliviar uma dúvida que ele nunca vai responder de verdade?"
- O número já é o mesmo de ontem
- Um comportamento cada vez mais comum
- O que a própria Serasa diz sobre checar
- Se checar não muda nada, por que checamos mesmo assim
- Os dois padrões opostos da mesma ansiedade
- O que o score não conta sobre você
- Como sair da checagem ansiosa sem parar de acompanhar
- A pergunta que muda a checagem
- Conclusão: o score resume um histórico, não o seu valor
Calculadora de Dívidas: Quantas Horas da Sua Vida os Juros Consomem?
Explorar essa ferramenta
O número já é o mesmo de ontem
Você abre o app.
Digita a senha. Espera carregar.
O número aparece: igual a ontem. Igual a anteontem. Nada mudou desde a última vez que você checou, há menos de 48 horas.
Você fecha o app. E, em algum momento do dia seguinte, sem perceber muito bem por quê, abre de novo.
Se isso soa familiar, você não está sozinho, e o hábito é bem mais comum do que parece. A pergunta interessante não é "por que meu score está nesse valor". É: por que eu preciso checar algo que eu sei, no fundo, que não vai ter mudado?
Um comportamento cada vez mais comum
Checar o próprio score deixou de ser exceção no Brasil. Segundo pesquisa realizada pela Serasa em parceria com a Teor Marketing em 2024, 84% dos brasileiros já consultaram sua pontuação de crédito ao menos uma vez, e 35% fazem isso mensalmente.
Em um estudo anterior da Serasa Experian, realizado entre 2019 e 2021, a proporção de pessoas que passaram a consultar o próprio score já vinha subindo, de 72% para 77%, segundo esse levantamento. Naquele período, a frequência média de consulta já chegava a duas vezes por mês, e 45% das pessoas admitiam checar por pura curiosidade, não porque estavam prestes a pedir crédito.
Ter consultado o score ao menos uma vez não é o mesmo que checá-lo com frequência ansiosa, os números acima mostram um comportamento de consulta em crescimento, não necessariamente um aumento proporcional de checagem ansiosa. As pesquisas citadas não medem exatamente a mesma coisa, foram feitas em períodos diferentes, e não permitem afirmar que a checagem ansiosa esteja crescendo na mesma proporção que o simples hábito de consultar. O que dá para dizer com segurança é que consultar o score deixou de ser exceção, o resto deste artigo é sobre o porquê.
Se seu interesse em score vem de uma dívida específica, o artigo Como Sair das Dívidas com Pouco Dinheiro explica como o score se recupera após negociação. Este texto aqui é sobre outra coisa: o próprio hábito de checar.
O que a própria Serasa diz sobre checar
Aqui está o dado que muda a leitura de tudo: de acordo com o FAQ oficial da própria Serasa, consultar seu próprio CPF não impacta o seu Serasa Score. A empresa é explícita: "fique à vontade para consultar sua pontuação quantas vezes quiser."
Ou seja: checar o score dez vezes no mês não muda o score. Já as consultas feitas por empresas durante processos de análise de crédito podem entrar no fator relacionado à busca por crédito, a própria Serasa diferencia esse tipo de consulta do acesso que o consumidor faz ao próprio score: consultar sua própria pontuação não prejudica o resultado.
Isso significa que boa parte da checagem repetida não busca uma informação nova. Uma consulta feita por você hoje não reduz o score simplesmente por ter sido realizada. O número pode mudar quando há alterações nas informações e comportamentos considerados pelo modelo, como histórico de pagamentos, dívidas, experiência com o mercado de crédito, buscas por crédito, informações cadastrais e contratos ativos, ou quando os dados usados no cálculo são atualizados. O que muda, entre uma checagem e outra sem nenhuma dessas alterações reais, é o seu nível de ansiedade.
Se checar não muda nada, por que checamos mesmo assim
A resposta não está no score. Está em como lidamos com incerteza.
Pesquisa em neurociência cognitiva publicada no National Center for Biotechnology Information (NCBI) descreve a "checagem", buscar repetidamente na mesma fonte de informação, como uma estratégia comum e, em princípio, racional para reduzir incerteza: checar o celular à espera de uma notificação, ou revisar um número que sabemos estável, funciona como forma de administrar a sensação de não saber. Segundo os autores, é um comportamento adaptativo, presente em qualquer pessoa, que só se torna um problema quando a frequência passa a atrapalhar o dia a dia.
Vale uma ressalva: essa pesquisa não estudou especificamente o comportamento de consulta ao score de crédito. Ela ajuda a oferecer uma lente para compreender o mecanismo geral de checagem, não a provar que toda consulta repetida ao score seja, necessariamente, causada por ansiedade.
Checar repetidamente uma informação estável, o saldo bancário, o score, até uma notificação que sabemos que não vai mudar, pode funcionar como regulação de ansiedade, não como busca de dado novo. A ação em si traz um alívio momentâneo da incerteza, mesmo quando o resultado é sempre igual.
Esse tipo de alívio pode durar pouco. Quando a checagem funciona principalmente para reduzir a sensação de incerteza, a vontade de conferir novamente pode reaparecer, não porque exista motivo real, mas porque a ansiedade que gerou a primeira checagem pode continuar presente, sem ter sido resolvida pela informação em si.
Os dois padrões opostos da mesma ansiedade
A checagem repetitiva é uma face de um mesmo problema. A outra face é o oposto: evitar completamente olhar.
Pesquisa "O Bolso do Brasileiro", realizada pelo Instituto Locomotiva para a Xpeed (braço educacional da XP) em 2020, mostra que 21% dos brasileiros evitam abrir boletos e extratos, e 39% adiam decisões financeiras só para não precisar encarar o próprio orçamento.
Checar demais e evitar por completo podem parecer comportamentos opostos, mas, em alguns casos, funcionam como respostas diferentes ao mesmo desconforto diante das próprias finanças: um busca alívio pela repetição; o outro, pela ausência de contato. Nenhum dos dois padrões, sozinho, muda a situação financeira real, só muda o desconforto de olhar para ela.
Se esse tipo de padrão te soa familiar de forma mais ampla, o artigo Ansiedade Financeira: 9 Sinais de Alerta detalha outros sinais parecidos, além do score especificamente.
O que o score não conta sobre você
O primeiro Mapa do Score da Serasa apontava média nacional de 548 pontos em abril de 2025. Dados mais recentes, divulgados pela própria Serasa em agosto de 2026, mostram queda para 542 pontos em abril de 2026, ainda dentro da faixa que a empresa classifica como "boa" (501 a 700). A Serasa associa esse recuo, no agregado nacional, a juros mais altos e aumento da inadimplência no período, uma leitura sobre o indicador como um todo, não uma conclusão sobre a situação financeira de nenhuma pessoa em particular. Isso já é, por si só, um bom lembrete de que o número muda com o tempo, e checar o "recorde histórico" de uma vez não substitui entender a tendência.
O Score é calculado a partir de diferentes informações relacionadas ao histórico e ao comportamento de crédito do consumidor, incluindo hábitos de pagamento, experiência com o mercado de crédito, dívidas em aberto, buscas por crédito, informações cadastrais e contratos ativos. É um retrato voltado à avaliação de risco de crédito, não uma medida completa da vida financeira. A própria Serasa o define como um indicador que estima a probabilidade de pagamento, não uma nota de saúde financeira geral.
Mesmo quando usado como referência para acompanhar o próprio histórico de crédito, ele continua sendo um recorte específico da vida financeira. O que ele não mede: se você está fazendo escolhas financeiras alinhadas com seus objetivos. Se sua reserva de emergência é suficiente para sua realidade. Se o seu salário cobre suas necessidades com folga ou no limite. Se você está satisfeito com a vida que seu dinheiro sustenta.
O score utiliza informações relacionadas ao histórico de crédito e ao Cadastro Positivo, dentro do arcabouço legal que regula o tratamento desses dados no Brasil, a Lei Complementar 166/2019, que disciplina o Cadastro Positivo sob supervisão do Banco Central. O score em si, a nota calculada pela Serasa a partir desses dados, não é definido nem publicado pelo Banco Central; é um produto da empresa, construído sobre uma base de dados que é, essa sim, regulada.
Tratar uma pontuação estatística criada para apoiar decisões de concessão de crédito como um termômetro da própria vida financeira é onde a ansiedade começa a se desconectar da real utilidade da informação.
Como sair da checagem ansiosa sem parar de acompanhar
Acompanhar o score não é o problema. A frequência ansiosa, sim. Algumas mudanças práticas:
- Fixe uma data, não um impulso. Escolha um dia por mês (por exemplo, todo dia 5) para checar. Fora dessa data, a checagem deixa de ser hábito automático.
- Separe "checar" de "agir". Antes de abrir o app, pergunte: existe algo que eu vá fazer diferente dependendo do número? Se a resposta for não, a checagem é sobre ansiedade, não sobre decisão.
- Anote o motivo real. Da próxima vez que sentir vontade de checar fora da data combinada, anote o que estava sentindo um minuto antes. Na maioria das vezes, não é dúvida sobre o score, é ansiedade sobre outra coisa, que o score virou válvula de escape.
- Use a calculadora, não o impulso, para medir o custo real de uma dívida. Se a ansiedade vem de uma dívida específica, transformar o juro em algo concreto ajuda mais do que checar o score repetidas vezes.
Se o que te tira o sono é uma dívida específica, entender o custo real dela em tempo, não só em porcentagem, ajuda a agir em vez de só checar.
Use gratuitamente a Calculadora de Dívida em Horas de Vida para transformar os juros da sua dívida em algo concreto.
Usar a calculadora (gratuita)A pergunta que muda a checagem
Da próxima vez que sentir vontade de abrir o app e checar o score fora de hora, tente perguntar:
"Eu vou fazer algo diferente com essa informação, ou só quero sentir, por um segundo, que tenho controle sobre algo incerto?"
Se for a segunda opção, esse alívio tende a durar pouco. E a vontade de checar de novo pode voltar, não porque o score peça, mas porque a pergunta de fundo continua sem resposta.
Conclusão: o score resume um histórico, não o seu valor
Checar o score repetidas vezes não é falha de caráter, nem sinal de que algo está fora de controle. É um reflexo humano comum diante de incerteza financeira, potencializado pelo fato de a consulta ser gratuita, instantânea e sempre disponível no bolso.
O score resume um histórico de crédito. Pode ajudar uma instituição a avaliar risco na hora de conceder crédito.
Não pode dizer se você está vivendo a vida financeira que deseja, nem quanto você vale.
Acompanhar o score faz sentido. Checá-lo esperando que ele resolva uma ansiedade que ele não foi feito para resolver, não.
Explore mais conteúdos sobre controle financeiro: Controle Financeiro.
Se a preocupação com dinheiro estiver afetando de forma persistente seu sono, seu bem-estar ou seu funcionamento no dia a dia, considere conversar com um profissional de saúde mental, isso vale a pena independentemente do que o score, ou qualquer outro número, esteja dizendo.
Sobre como verificamos os dados e fontes usados neste artigo, veja nossa Transparência Editorial.
Fontes e referências
- Serasa e Teor Marketing (2024), pesquisa sobre hábitos de consulta ao score de crédito no Brasil
- Serasa Experian, estudo interno sobre frequência de consulta ao score (2019-2021)
- FAQ oficial da Serasa sobre o Serasa Score
- Mapa do Score do Brasil, Serasa (abril de 2025 e abril de 2026)
- National Center for Biotechnology Information (NCBI), pesquisa sobre comportamento de checagem e incerteza
- Instituto Locomotiva para a Xpeed (XP), levantamento "O Bolso do Brasileiro" sobre ansiedade financeira (2020)
- Planalto, planalto.gov.br (Lei Complementar 166/2019)
Perguntas frequentes sobre checar o score de crédito
Não. Segundo o FAQ oficial da Serasa, consultar o próprio CPF não afeta o score. Só consultas feitas por empresas concedentes de crédito entram no cálculo, pelo critério de "busca por crédito".
Segundo a Serasa, 35% dos consumidores que consultam seu score fazem esse acompanhamento mensalmente, com frequência média de duas vezes por mês entre quem consulta.
Uma possibilidade é que a checagem esteja funcionando menos como busca de informação e mais como tentativa de reduzir a sensação de incerteza. Pesquisas sobre comportamento de checagem mostram que verificar repetidamente uma informação pode estar relacionado à forma como lidamos com a incerteza. Isso não significa, porém, que toda consulta repetida ao score seja causada por ansiedade.
Não necessariamente. O score mede principalmente histórico de pagamento e relacionamento com crédito, um recorte comportamental e retrospectivo. Ele não avalia se sua reserva é suficiente, se seus gastos são sustentáveis ou se você está satisfeito com sua vida financeira.
Não é melhor, é o padrão oposto do mesmo problema. Tanto checar repetidamente quanto evitar por completo nascem da mesma ansiedade financeira, apenas se manifestam de formas contrárias.
Livros recomendados

O Homem Mais Rico da Babilônia
O Homem Mais Rico da Babilônia ensina que prosperidade nasce de disciplina, constância e princípios ...
Ver na estante
Planejamento Financeiro − Você no Controle
Planejamento Financeiro − Você no Controle ensina como organizar a vida financeira com clareza, disc...
Ver na estante
Nunca Mais Fique Sem Dinheiro
Nunca Mais Fique Sem Dinheiro ensina um método prático de orçamento baseado em dar propósito a cada ...
Ver na estanteProdutos recomendados

A Quietude do Suficiente: Desaprendendo o consumo para redescobrir a autonomia
Cansou de ganhar mais e sentir menos? A educação financeira nunca perguntou: quanto já é o suficient...
Conhecer produto
Planner Anual: Planejamento financeiro, consumo consciente e clareza nas decisões ao longo do ano
Um planner diferente de todos os outros: mais do que um espaço para anotar compromissos, é um convit...
Conhecer produtoSua jornada continua
Calculadora de Horas de Vida: Dinheiro x Tempo de Vida
Descubra quantos dias da sua vida você está trocando por dinheiro. Uma ferramenta para refletir sobre o custo real do seu tempo.
Acessar ferramenta
Autor · Rafael Rodrigues
Eu sou o criador e curador da Consciência Monetária, um espaço de reflexão sobre a relação com o dinheiro, o consumo e o sentido da vida. Pesquisador em Psicologia Financeira e Economia Comportamental há mais de 5 anos, acredito que a verdadeira mudança financeira começa com perguntas, não com respostas prontas. Meu trabalho é baseado em curadoria de obras de referência em psicologia do dinheiro, economia comportamental e filosofia do consumo.
Todo conteúdo é gratuito. Se você valoriza, considere apoiar com qualquer valor via PIX. Sua contribuição ajuda a manter este projeto vivo e acessível.
conscienciamonetaria@gmail.com
Receba novos artigos
Inscreva-se para receber reflexões semanais sobre dinheiro, consumo e sentido.
Respeitamos sua privacidade. Sem spam. Você pode cancelar a qualquer momento.
Política de Privacidade