
Inflação de Estilo de Vida: Por Que Sobra Menos?
Mesmo Ganhando Mais a Cada Ano
O que é inflação de estilo de vida (lifestyle creep) e por que aumentos de salário somem sem explicação? Veja o que os dados do IBGE e do BC revelam.
"Se meu salário dobrasse amanhã, o que exatamente mudaria na sensação de que nunca sobra dinheiro?"
- O aumento que devora a si mesmo
- O que é inflação de estilo de vida, afinal?
- Nota do autor
- O que os números do Brasil revelam sobre esse padrão
- Por que o cérebro trata 'ganhar mais' como licença para gastar mais
- Os sinais de que você está nesse ciclo agora
- A comparação social: o combustível invisível do lifestyle creep
- Como romper o ciclo sem virar refém da privação
- Ganhar mais não é o problema. Não perceber é.
O aumento que devora a si mesmo
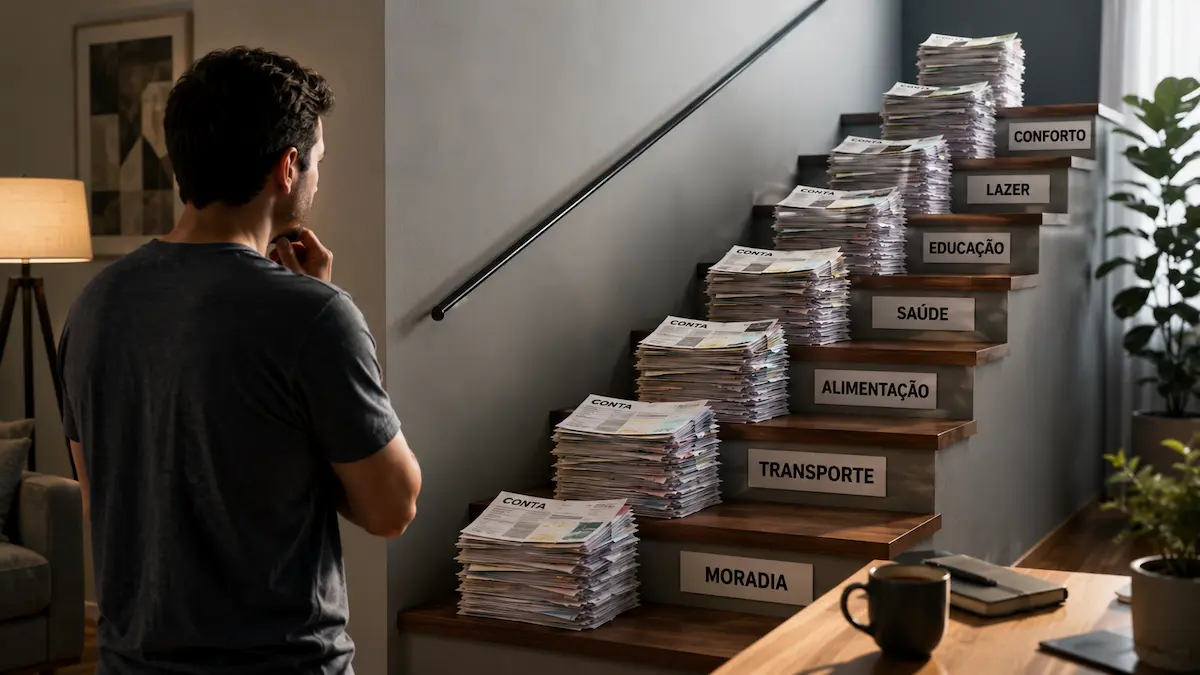
Ele recebeu a notícia da promoção numa sexta-feira. Com um aumento salarial de 22%, promovido para um cargo que requer mais responsabilidade e com mais peso no currículo, acompanhada daquela sensação de que finalmente estava "chegando lá". No fim de semana, comemorou. Na segunda, já tinha decidido trocar de carro. Em três meses, o aluguel também mudou, para um apartamento "mais compatível com o novo momento". Seis meses depois, olhando para o extrato, a pergunta que o perseguia antes da promoção continuava intacta: por que, se eu ganho mais, ainda sinto que não sobra nada?
Essa cena se repete, com variações, em milhões de vidas. Não é falta de disciplina, nem fraqueza de caráter. Isso tem nome, e é vem sendo estudado pela economia comportamental há décadas, e provavelmente isso também já aconteceu com você: inflação de estilo de vida, conhecida também pelo termo em inglês lifestyle creep.
O que é inflação de estilo de vida, afinal?
Inflação de estilo de vida é o processo, quase sempre silencioso, pelo qual o padrão de consumo cresce na mesma velocidade (ou mais rápido) do que a renda. Cada aumento de salário, bônus ou nova fonte de receita é rapidamente absorvido por um novo patamar de gastos, deixando a sensação de sobra financeira exatamente onde estava antes, ou pior.
O mecanismo raramente aparece como uma decisão única e consciente. Ele se manifesta em pequenos ajustes que, isolados, parecem razoáveis: um aplicativo de streaming a mais, porque "agora dá para pagar"; um delivery que virou rotina, não exceção; uma reforma na casa "só porque a gente merece"; um plano de academia mais caro, quem sabe um carro do ano seguinte, ou uma viagem que antes seria impensável e agora entra no cartão de crédito sem hesitação. Cada escolha, sozinha, é pequena. Somadas, elas reconstroem inteiramente o padrão de vida, no exato ritmo em que a renda cresce.
O problema nunca foi quanto você ganha. É que o seu padrão de consumo aprendeu a correr exatamente na mesma velocidade.
Nota do autor
Nota do autor
Já vivi essa sensação de perto: cada vez que minha renda crescia, uma nova "necessidade" surgia praticamente no mesmo mês, como se meu padrão de vida tivesse um sensor automático ligado ao meu extrato bancário.
Este artigo reúne reflexões baseadas em economia comportamental, dados públicos oficiais e observações sobre como a mente humana lida com aumento de renda, sem pretender ser um diagnóstico da situação financeira de ninguém em particular.
O que os números do Brasil revelam sobre esse padrão
Segundo a PNAD Contínua do IBGE, o rendimento médio mensal habitualmente recebido em todos os trabalhos no Brasil chegou a R$ 3.560 em 2025, uma alta de 5,7% frente a 2024. Foi o quarto ano seguido de crescimento real da renda, somando um avanço acumulado de 11,1% desde 2019.
Ao mesmo tempo, segundo as Estatísticas Monetárias e de Crédito do Banco Central, o comprometimento de renda das famílias brasileiras, a fatia da renda mensal já reservada para pagar dívidas, chegou a 29,3% em janeiro de 2026, o maior nível da série histórica, com alta de 1,8 ponto percentual em cerca de um ano. No mesmo período, o indicador de endividamento familiar escalou para 49,7%, o que representa uma alta de 1,1 ponto percentual na comparação entre o passivo total e os ganhos anuais.
A renda média do brasileiro cresceu pelo quarto ano seguido. No mesmo período, a fatia da renda comprometida com dívidas também subiu, e bateu recorde da série histórica. Ganhar mais, isoladamente, não fez sobrar mais.
Isso não prova que cada real extra de renda vira dívida automaticamente, existem muitas variáveis na equação, incluindo o crédito imobiliário, que também compõe o endividamento. Mas o padrão é difícil de ignorar: numa economia onde a renda melhora de forma consistente, seria esperado ver a fatia comprometida com dívidas recuar, não bater recorde. Em vez disso, os dois indicadores sobem juntos. Se isso está acontecendo no país inteiro, é bastante provável que esteja acontecendo na sua própria vida financeira.
Ferramenta gratuita: se parte da sua renda extra virou dívida no rotativo do cartão ou no cheque especial, descubra quantas horas de vida os juros dessa dívida estão consumindo.
Calcular minha dívida em horas de vida →Por que o cérebro trata "ganhar mais" como licença para gastar mais
A psicologia tem um nome para a incapacidade de um novo padrão de vida gerar satisfação duradoura: adaptação hedônica. O conceito, descrito por pesquisadores de bem-estar subjetivo desde a década de 1970, descreve como humanos se acostumam rapidamente com melhorias nas próprias condições, sejam elas financeiras, materiais ou até relacionadas a conquistas pessoais. O carro novo impressiona por semanas. Depois, vira só "o carro". O aumento de salário alivia por um mês. Depois, vira só "o salário".
Some a isso um viés bastante conhecido da economia comportamental: o viés do presente, a tendência de dar peso desproporcional ao conforto imediato em detrimento de benefícios futuros. Um upgrade de padrão de vida entrega prazer agora. A poupança, o investimento e a quitação de dívidas entregam benefício depois. Entre um presente garantido e um futuro incerto, o cérebro tende a escolher o presente, mesmo quando a pessoa, racionalmente, sabe que deveria escolher diferente.
O popularizador da administração C. Northcote Parkinson resumiu esse padrão com uma frase que, décadas depois, virou quase um provérbio nas finanças pessoais: os gastos tendem a crescer até ocupar toda a renda disponível, não importa o tamanho dessa renda.
Os sinais de que você está nesse ciclo agora
Alguns indícios costumam aparecer bem antes de a pessoa perceber que está no meio de uma inflação de estilo de vida:
- Cada aumento de renda já chega com um destino definido antes mesmo de cair na conta.
- A sensação de "sobra no fim do mês" nunca muda, independentemente de quanto você já ganhou a mais nos últimos anos.
- Assinaturas, planos e serviços recorrentes cresceram em número, mas ninguém consegue listar todos de cabeça.
- Despesas que no passado soavam absurdas transformaram-se em necessidades corriqueiras, camuflando o momento exato em que a sua percepção de valor mudou.
- A reserva de emergência não cresce na mesma proporção da renda, mesmo com o salário maior.
Reconhecer dois ou três desses sinais não é motivo de alarme, é só um convite a olhar com mais atenção para onde o dinheiro extra está indo.
A comparação social: o combustível invisível do lifestyle creep
Uma parte importante da inflação de estilo de vida não nasce de dentro, nasce da comparação com quem está ao redor. Quando o círculo social muda, seja por uma promoção, uma mudança de bairro ou um novo grupo de trabalho, o padrão de consumo considerado "normal" muda junto, mesmo sem uma palavra ser dita sobre dinheiro.
Você não decide, de forma consciente, gastar mais porque ganhou uma promoção. Você decide gastar mais porque o novo grupo com quem convive tornou um padrão de consumo mais alto a referência invisível do que é "razoável".
Essa comparação é praticamente automática, e é exatamente por isso que ela é tão difícil de perceber em tempo real.
Isso conecta diretamente com o que já exploramos nos artigos Como Parar de se Comparar Financeiramente nas Redes Sociais e sobre consumo emocional: grande parte das decisões de compra funciona como regulação de sentimentos, inclusive o desconforto sutil de se sentir "atrás" de um novo grupo de referência.
Como romper o ciclo sem virar refém da privação
Romper a inflação de estilo de vida não significa viver na privação, nem tratar todo gasto novo como um erro moral. Significa recolocar intenção onde hoje existe apenas piloto automático.
- Separe o aumento antes de ele chegar à conta corrente. Definir, com antecedência, que uma parte de todo aumento de renda vai direto para reserva ou investimento reduz drasticamente a chance de ela ser absorvida por um novo padrão de gastos.
- Dê nome a cada gasto novo recorrente. Nomeie cada gasto novo recorrente. Planos, serviços e assinaturas que se tornaram "automáticos" quase sempre ocultam parte do problema. Uma auditoria simples, uma vez por trimestre, costuma revelar gastos esquecidos.
- Estabeleça um teto consciente para upgrades de padrão de vida. Isso não significa nunca melhorar de vida, significa decidir o ritmo dessa melhoria, em vez de deixá-lo ser ditado pela comparação social.
- Revisite a sensação de "suficiência" periodicamente. Se questionar, de tempos em tempos, "o que eu realmente preciso para viver bem?" ajuda a distinguir necessidade real de padrão herdado da comparação com os outros.
- Busque orientação profissional para decisões maiores. Mudanças estruturais, como fazer financiamentos, trocas de moradia ou reorganização de dívidas, tudo isso merece a avaliação de um profissional de finanças, não apenas reflexão pessoal.
Se a raiz do problema estiver em crenças mais profundas sobre dinheiro, e não apenas em hábitos de consumo, vale a leitura do artigo Como Mudar a Mentalidade Financeira, que aprofunda os mecanismos psicológicos por trás das decisões recorrentes com dinheiro.
Ganhar mais não é o problema. Não perceber é.
A inflação de estilo de vida não é sobre gastar dinheiro. É sobre gastar sem perceber que está gastando mais rápido do que ganha mais. A boa notícia é que, ao contrário da inflação de preços, essa você tem meios reais de controlar, não pela força de vontade isolada, mas pela consciência de onde cada aumento de renda realmente vai.
A pergunta que fica não é "quanto você ganha". É: quando foi a última vez que um aumento de renda virou, de fato, mais liberdade, e não apenas um novo patamar de gastos para sustentar?
Perguntas frequentes sobre inflação de estilo de vida
Sim. O termo "Lifestyle creep" vem originalmente do idioma inglês, e "inflação de estilo de vida" é a tradução consolidada em português para o mesmo fenômeno: o padrão de consumo crescendo na mesma velocidade, ou mais rápido, do que a renda.
Não. O problema não é melhorar de vida, é fazer isso de forma automática, sem nenhuma parcela do aumento sendo direcionada conscientemente para reserva, investimento ou quitação de dívidas antes de decidir o novo padrão de consumo.
Viver acima das posses significa gastar mais do que se ganha, normalmente recorrendo a dívida para sustentar o padrão. A inflação de estilo de vida pode acontecer mesmo dentro da própria renda, sem gerar dívida direta, mas ainda assim impedindo o crescimento de reservas e investimentos. Os dois padrões frequentemente coexistem.
Não existe um percentual universal correto, isso depende da sua realidade orçamentária, dívidas existentes e objetivos. O ponto central não é o número exato, é o hábito de decidir esse destino antes do aumento chegar à conta, em vez de deixar que o novo padrão de gastos se defina sozinho.
Os dados do Banco Central mostram uma correlação, não uma explicação única e definitiva. Fatores como o crédito imobiliário, mudanças na oferta de crédito e o próprio custo de vida também influenciam o indicador. Ainda assim, o fato de o comprometimento de renda bater recorde num período de crescimento consistente da renda é um sinal relevante de que o aumento de ganhos não está, na média, se convertendo em folga financeira.
Livros recomendados

A Psicologia Financeira
A Psicologia Financeira, de Morgan Housel, mostra que enriquecer depende menos de inteligência e mai...
Ver na estante
Mindset: A Nova Psicologia do Sucesso
Carol Dweck mostra que o sucesso não depende apenas de talento ou inteligência, mas da forma como en...
Ver na estante
Eu Mereço Ter Dinheiro
Eu Mereço Ter Dinheiro reforça que prosperidade começa pela mudança de mentalidade e pela construção...
Ver na estanteProdutos recomendados

A Quietude do Suficiente: Desaprendendo o consumo para redescobrir a autonomia
Cansou de ganhar mais e sentir menos? A educação financeira nunca perguntou: quanto já é o suficient...
Conhecer produto
Planner Anual: Planejamento financeiro, consumo consciente e clareza nas decisões ao longo do ano
Um planner diferente de todos os outros: mais do que um espaço para anotar compromissos, é um convit...
Conhecer produtoSua jornada continua
Quiz: Descubra sua Crença Mais Forte sobre o Dinheiro
Responda 10 perguntas e descubra qual crença mais influencia sua relação com o dinheiro. Identifique crenças limitantes e transforme sua mentalidade financeira.
Acessar ferramenta
Autor · Rafael Rodrigues
Eu sou o criador e curador da Consciência Monetária, um espaço de reflexão sobre a relação com o dinheiro, o consumo e o sentido da vida. Pesquisador em Psicologia Financeira e Economia Comportamental há mais de 5 anos, acredito que a verdadeira mudança financeira começa com perguntas, não com respostas prontas. Meu trabalho é baseado em curadoria de obras de referência em psicologia do dinheiro, economia comportamental e filosofia do consumo.
Todo conteúdo é gratuito. Se você valoriza, considere apoiar com qualquer valor via PIX. Sua contribuição ajuda a manter este projeto vivo e acessível.
conscienciamonetaria@gmail.com
Receba novos artigos
Inscreva-se para receber reflexões semanais sobre dinheiro, consumo e sentido.
Respeitamos sua privacidade. Sem spam. Você pode cancelar a qualquer momento.
Política de Privacidade