A Gourmetização da Velhice
Por Que uma Aposentadoria "Ideal" Pode Estar Alimentando a Ansiedade Financeira
Como a imagem de aposentadoria ideal pode alimentar ansiedade financeira, medo de não se aposentar e doom spending, e o que significa desgourmetizar o futuro.
"Você está construindo patrimônio para financiar a sua vida, ou transformando a sua vida em algo que precisa ser financiado?"
- A aposentadoria que parece propaganda
- O que chamamos aqui de "gourmetização da velhice"
- O problema não é planejar a aposentadoria
- Quando o padrão de vida vira identidade
- Por que isso importa agora: a demografia brasileira
- Dois extremos diante de um futuro que parece caro demais
- Doom spending: quando o presente pesa mais porque o futuro parece perdido
- A financeirização da existência
- Desgourmetizar o futuro
- A moeda oculta da velhice
- O futuro que vale a pena financiar
- Como este conteúdo foi produzido
- Fontes e referências
- Perguntas frequentes
A aposentadoria que parece propaganda
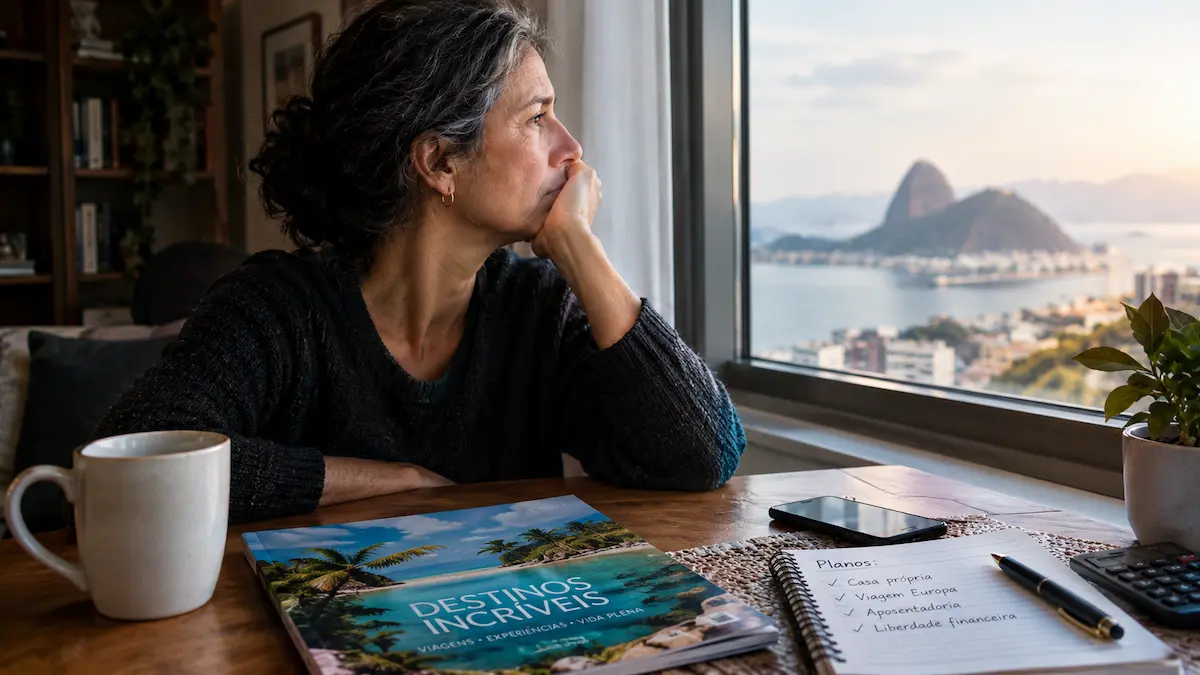
Essa imagem não surge no vazio. Ao longo de décadas, publicidade financeira, mídia e, mais recentemente, redes sociais passaram a associar liberdade financeira a determinadas imagens de conforto, lazer e consumo, e hoje perfis de finanças e criadores de conteúdo sobre investimentos ilustram a "liberdade financeira" com cenários cada vez mais específicos: casa de praia, viagens internacionais, ausência total de rotina.
O problema não é a existência dessa imagem. É o que ela pode estar fazendo silenciosamente com quem a compara à própria vida financeira atual.
Este artigo investiga uma tensão que nos parece pouco explorada nos conteúdos brasileiros sobre dinheiro: a possibilidade de que, quanto mais sofisticada e específica fica a imagem do que é "chegar a velhice bem" financeiramente, mais insuficiente a vida financeira presente pode parecer, mesmo quando ela é, objetivamente, saudável.
O que chamamos aqui de "gourmetização da velhice"
Essa é uma formulação editorial da Consciência Monetária, não uma categoria científica, demográfica ou psicológica já estabelecida. Buscamos ativamente por um uso consolidado da expressão em fontes acadêmicas ou jornalísticas e não encontramos um consenso de definição.
A palavra "gourmetização" já é usada, no debate sobre consumo, para descrever a transformação de algo cotidiano e acessível em uma versão sofisticada, cara e aspiracional do mesmo produto. Aplicada à velhice, a ideia é semelhante: uma aposentadoria digna, que poderia significar simplesmente segurança, saúde e ausência de urgência financeira, vai sendo substituída, na imaginação coletiva, por uma versão premium dela mesma.
O problema não é planejar a aposentadoria
Antes de seguir, uma ressalva necessária: nada neste artigo é contra planejamento financeiro para a aposentadoria. Previdência pública, previdência privada, investimentos, reserva de longo prazo e redução de despesas podem fazer parte de estratégias legítimas de planejamento para a aposentadoria, dependendo da situação de cada pessoa.
Não estamos afirmando, como conclusão fechada, que a publicidade financeira ou os criadores de conteúdo "criaram" essa pressão sozinhos. Isso seria uma afirmação causal forte demais para o que este artigo consegue demonstrar. A pergunta que nos interessa investigar é mais modesta e, achamos, mais honesta: como a publicidade financeira, as redes sociais e a cultura da alta performance podem estar contribuindo para transformar a aposentadoria em uma espécie de projeto de estilo de vida, em vez de uma fase da vida entre outras?
Quando o padrão de vida vira identidade
Há uma pergunta que costuma ficar implícita em qualquer planejamento financeiro de longo prazo: "quanto preciso para viver?" Porém, ao definir o estilo de vida sonhado na aposentadoria, o foco da pergunta muda.
Essa mudança é sutil, mas tem consequências importantes. Quando o padrão de consumo atual passa a fazer parte da identidade, qualquer projeção de futuro que exija reduzi-lo pode ser sentida não como um ajuste financeiro razoável, mas como uma ameaça a quem a pessoa é. E é precisamente aqui que a comparação com imagens de aposentadoria idealizada, amplificada por redes sociais, tende a pesar mais: ela não compara apenas patrimônio, compara também uma narrativa de quem a pessoa deveria ter se tornado.
Por que isso importa agora: a demografia brasileira
Esse tema não é apenas uma curiosidade cultural. Há uma base demográfica concreta para levá-lo a sério agora.
Segundo o IBGE, a proporção de brasileiros com 60 anos ou mais quase dobrou entre 2000 e 2023, passando de 8,7% para 15,6% da população. As projeções indicam que esse grupo pode chegar a 37,8% da população brasileira em 2070, quase quatro em cada dez pessoas. Em 2023, pela primeira vez, o percentual de idosos já havia ultrapassado o de jovens entre 15 e 24 anos.
Um estudo institucional de 2026, realizado pela FGV EAESP para o Itaú Viver Mais, reforça esse ponto: a longevidade, segundo o levantamento, deixou de ser uma pauta do futuro e já reorganiza a vida social e econômica do país agora, inclusive porque, em muitos lares brasileiros, a renda que sustenta a casa vem de alguém com mais de 60 anos. Vale a ressalva: por se tratar de um estudo institucional encomendado por uma instituição financeira, e não de uma pesquisa acadêmica independente revisada por pares, usamos esse levantamento apenas para sustentar o impacto econômico e social da longevidade brasileira, não como base para conclusões sobre comportamento psicológico.
Isso significa que a pergunta "como envelhecer financeiramente bem" deixa de ser um exercício abstrato de planejamento individual de longuíssimo prazo e passa a ser uma questão que já afeta a estrutura das famílias brasileiras hoje. Quanto mais essa questão se torna central, mais espaço a narrativa cultural sobre o que significa "envelhecer bem" tem para influenciar decisões financeiras do presente.
Dois extremos diante de um futuro que parece caro demais
Quando a imagem de segurança financeira na velhice se torna suficientemente sofisticada e distante da realidade presente, duas respostas opostas tendem a aparecer.
- De um lado, pode surgir uma lógica de acumulação cada vez mais intensa: "Preciso acelerar. Preciso cortar mais, investir mais, chegar mais rápido à independência financeira, custe o que custar." O futuro vira uma corrida contra um alvo que nunca parece suficientemente próximo.
- De outro, pode surgir a desistência antecipada: "Essa aposentadoria nunca vai ser minha mesmo. Então prefiro viver bem agora." O futuro perde poder de orientar decisões presentes, porque parece distante demais para justificar o sacrifício.
As duas respostas podem ser compreendidas como tentativas diferentes de lidar com a incerteza sobre o futuro. A primeira pode, em alguns casos, levar a um nível de restrição presente que compromete o bem-estar atual em nome de um futuro incerto. A segunda tem um nome relativamente recente na literatura de comportamento financeiro, e é sobre ela que vale se debruçar com mais cuidado.
Doom spending: quando o presente pesa mais porque o futuro parece perdido
Um estudo do filósofo Ziyaeddin Kırboğa, da Universidade Karamanoğlu Mehmetbey (Turquia), publicado em março de 2026 no periódico acadêmico Journal of Human Behavior in the Social Environment, descreve o doom spending como uma forma de "acalento social", um comportamento de consumo excessivo e não essencial usado como mecanismo de enfrentamento diante de sofrimento econômico e social, especialmente entre jovens. Outro estudo de 2026, conduzido com 80 estudantes universitários na Indonésia e publicado no International Journal of Economics, Business and Management Research, encontrou uma associação estatisticamente significativa entre interação em redes sociais e doom spending, mas não identificou efeito significativo da educação financeira sobre esse comportamento, propondo tratá-lo como um mecanismo psicossocial de enfrentamento, e não apenas como impulsividade financeira.
Reportagem da Exame, publicada em maio de 2026, cita levantamento da Intuit Credit Karma segundo o qual 27% dos adultos americanos já praticaram doom spending para lidar com o estresse, percentual que sobe para 37% entre a Geração Z. Uma pesquisa internacional da CNBC com a SurveyMonkey, realizada em 2024 com 4.342 adultos em nove países, mostrou que 42,8% deles se consideravam em situação financeira pior do que a de seus pais. À CNBC, a professora de finanças Ylva Baeckström, da King's Business School, relacionou a hiperconectividade e a exposição contínua a notícias negativas ao aumento da pressão emocional sobre jovens consumidores, segundo reportagem da Exame.
Vale destacar: nenhuma dessas pesquisas foi conduzida com amostras brasileiras, majoritariamente concentradas nos Estados Unidos, na Turquia e na Indonésia. Usamos essas fontes como evidência de que o fenômeno vem sendo documentado e nomeado internacionalmente, não como prova de que ele se manifesta no Brasil na mesma intensidade ou pelos mesmos motivos.
O mecanismo psicológico por trás do doom spending tem relação com um viés que já exploramos em profundidade aqui na Consciência Monetária: a tendência de dar peso desproporcional ao presente em relação ao futuro, especialmente quando o futuro parece incerto ou distante. Se você quiser entender essa mecânica com mais detalhe, vale a leitura de Viés do Presente nas Finanças Pessoais. Uma hipótese que consideramos que merece investigação, mas que as fontes citadas aqui não comprovam diretamente, é que a gourmetização da velhice pode agravar esse viés já existente: quando o futuro financeiro é representado como distante ou inalcançável, o presente pode passar a parecer relativamente mais valioso, enquanto o futuro perde capacidade de orientar decisões.
A financeirização da existência
Talvez a discussão mais ampla por trás deste artigo não seja sobre aposentadoria especificamente, mas sobre uma tendência maior: a de transformar cada etapa da vida em uma meta financeira mensurável.
Chamamos essa tendência, também como formulação editorial própria, de financeirização da existência: o processo de tratar escolhas, fases e expectativas de vida cada vez mais como problemas de cálculo financeiro a serem otimizados, e cada vez menos como experiências a serem vividas em seus próprios termos.
Isso não significa que calcular seja errado. Uma calculadora de aposentadoria pode ser genuinamente útil. O ponto de atenção é outro: em que momento planejar financeiramente o futuro começa a substituir a própria experiência de viver o presente, e a se tornar, ela mesma, a métrica de uma vida bem-sucedida?
Esse território conversa diretamente com uma discussão que já aprofundamos em outro artigo: se você sente que sua relação com dinheiro carece de um sentido maior do que apenas acumular ou calcular metas, vale a leitura de Finanças e Propósito de Vida. E se a sensação de "nunca é o suficiente" soa familiar, mesmo fora do contexto da aposentadoria, vale também Como Sair do Ciclo de Querer Sempre Mais Dinheiro.
Desgourmetizar o futuro
Se a gourmetização da velhice é o processo de tornar uma aposentadoria digna cada vez mais sofisticada e específica, desgourmetizá-la não significa abandonar o planejamento, significa recalibrar o que conta como "viver bem" no futuro.
Esse exercício de recalibração já foi tratado com profundidade em dois outros artigos da Consciência Monetária, que recomendamos como continuação natural deste: Suficiência Financeira: 7 Sinais Reveladores, sobre os indícios de que você já tem o bastante, e O Que É Vida Simples?, sobre simplicidade voluntária sem romantizar a escassez.
Sobre gastar bem, e não apenas acumular, o livro A Arte de Gastar Dinheiro, de Morgan Housel, disponível em nossa estante, propõe que gastar bem é uma habilidade que também precisa ser praticada, não apenas uma consequência automática de ter acumulado o suficiente.
Vale ainda uma nota sobre uma reação aparentemente oposta ao doom spending: a acumulação motivada pelo medo. Estratégias de independência financeira, incluindo o movimento popularmente conhecido como FIRE, podem ser escolhas legítimas para quem as adota conscientemente, mas podem, em alguns casos, assumir uma lógica de medo quando o objetivo predominante passa a ser reduzir a ansiedade sobre o futuro, em vez de uma escolha deliberada sobre como viver. Essa questão também é explorada em Rico em Contas, Pobre em Vida, disponível em nossa estante: acumular patrimônio sem propósito pode gerar riqueza financeira sem gerar uma vida plena.
A moeda oculta da velhice
Dinheiro importa na velhice. Não estamos sugerindo o contrário, e seria irresponsável fazê-lo. Segurança financeira é uma dimensão real e necessária de uma velhice digna.
Isso não é uma forma de minimizar a importância do planejamento financeiro, trocando-o por uma frase confortável do tipo "o que importa são as pessoas". É um convite a tratar o dinheiro como uma das variáveis de uma equação mais ampla, em vez de transformá-lo na única métrica pela qual medimos se uma velhice será bem-sucedida.
O futuro que vale a pena financiar
Você está construindo dinheiro para financiar a sua vida, ou transformando a sua vida em algo que precisa ser financiado, cada vez mais, para parecer suficiente? Não existe uma resposta única para essa pergunta, e ela provavelmente merece ser revisitada de tempos em tempos, à medida que sua própria vida muda.
O que este artigo propõe não é parar de planejar o futuro. É investigar, com honestidade, de onde vem a imagem de futuro que você está planejando alcançar.
Como este conteúdo foi produzido
Este artigo foi desenvolvido pela Consciência Monetária a partir de dados demográficos oficiais do IBGE, de um estudo institucional de 2026 da FGV EAESP para o Itaú Viver Mais sobre longevidade e economia brasileira, e de literatura acadêmica e jornalística recente sobre o fenômeno do doom spending, incluindo pesquisas realizadas fora do Brasil, entre elas um estudo na Turquia e um estudo com estudantes universitários na Indonésia. Os conceitos "gourmetização da velhice" e "financeirização da existência" são formulações editoriais próprias da Consciência Monetária, criadas para nomear e investigar um padrão cultural que consideramos pouco explorado nos conteúdos brasileiros sobre dinheiro. Eles não constituem categorias científicas, demográficas ou psicológicas estabelecidas, e este artigo não deve ser lido como afirmação de que a publicidade financeira ou as redes sociais causam, isoladamente, ansiedade sobre a aposentadoria. Este conteúdo não substitui orientação financeira, psicológica ou previdenciária profissional individualizada.
Fontes e referências
- Fonte primária: IBGE, Projeções da População (Revisão 2024).
- FGV EAESP (2026). Longevidade e a Economia Brasileira. Estudo institucional realizado para o Itaú Viver Mais.
- Organização Pan-Americana da Saúde (OPAS/OMS). Envelhecimento Saudável.
- Kırboğa, Z. (2026). "A New Method of Social Soothing: Doom Spending". Journal of Human Behavior in the Social Environment. Publicado online em 26 de março de 2026. Taylor & Francis.
- Husnayetti, Novida, I., Astuti, T. B., Junarti, & Wahid, A. (2026). "Doom Spending and Financial Health Among Millennials and Gen Z in the Digital Era". International Journal of Economics, Business and Management Research, 10(1), 350–362. doi: 10.51505/IJEBMR.2026.1018
- Exame, "Doom spending: por que a Geração Z está gastando mesmo sem dinheiro" (maio de 2026), com dados de Intuit Credit Karma e CNBC/SurveyMonkey.
Nota sobre as fontes: As pesquisas empíricas sobre doom spending utilizadas aqui foram realizadas fora do Brasil, com estudos envolvendo participantes dos Estados Unidos, Turquia e Indonésia, e são citadas como evidência da investigação recente do fenômeno, não como representação da população brasileira. Os conceitos "gourmetização da velhice" e "financeirização da existência" são sínteses editoriais próprias da Consciência Monetária e não constituem categorias científicas estabelecidas.
Perguntas frequentes
Não. É uma formulação editorial criada pela Consciência Monetária para nomear didaticamente um padrão cultural: a transformação de uma velhice financeiramente digna em um projeto cada vez mais sofisticado de consumo e patrimônio. Não é uma categoria demográfica, psicológica ou científica reconhecida.
Doom spending é um termo usado para descrever um comportamento de consumo associado a ansiedade, incerteza econômica ou sensação de falta de controle sobre o futuro. Pesquisas recentes vêm investigando o fenômeno como possível mecanismo de enfrentamento psicossocial, especialmente entre jovens, mas ainda não existe uma definição clínica nem uma explicação única, amplamente aceita, para o comportamento.
Não. Planejamento financeiro para a aposentadoria continua sendo necessário e recomendável. A investigação deste artigo é sobre a imagem cultural de "aposentadoria ideal" que orienta esse planejamento, e sobre o que acontece quando essa imagem se torna tão sofisticada e específica que passa a gerar ansiedade em vez de direção.
Este artigo não afirma isso como uma relação de causa e efeito comprovada. Pesquisas recentes sobre doom spending encontraram associações entre interação em redes sociais e esse comportamento, enquanto análises jornalísticas e opiniões de especialistas levantam hipóteses sobre o papel da hiperconectividade e da exposição contínua a notícias negativas na pressão emocional sobre alguns consumidores. Isso é diferente de dizer que redes sociais criam, sozinhas, a pressão cultural em torno da aposentadoria ideal.
Não, e este artigo não defende essa ideia. Segurança financeira continua sendo uma dimensão real e necessária de uma velhice digna. O ponto levantado é que ela é uma dimensão entre outras, como saúde, autonomia e relações sociais, não a única variável que determina se a velhice será segura ou digna.
Livros recomendados

A Psicologia Financeira
A Psicologia Financeira, de Morgan Housel, mostra que enriquecer depende menos de inteligência e mai...
Ver na estante
Mindset: A Nova Psicologia do Sucesso
Carol Dweck mostra que o sucesso não depende apenas de talento ou inteligência, mas da forma como en...
Ver na estante
Eu Mereço Ter Dinheiro
Eu Mereço Ter Dinheiro reforça que prosperidade começa pela mudança de mentalidade e pela construção...
Ver na estanteProdutos recomendados

A Quietude do Suficiente: Desaprendendo o consumo para redescobrir a autonomia
Cansou de ganhar mais e sentir menos? A educação financeira nunca perguntou: quanto já é o suficient...
Conhecer produto
Planner Anual: Planejamento financeiro, consumo consciente e clareza nas decisões ao longo do ano
Um planner diferente de todos os outros: mais do que um espaço para anotar compromissos, é um convit...
Conhecer produtoSua jornada continua
Quiz: Descubra sua Crença Mais Forte sobre o Dinheiro
Responda 10 perguntas e descubra qual crença mais influencia sua relação com o dinheiro. Identifique crenças limitantes e transforme sua mentalidade financeira.
Acessar ferramenta
Autor · Rafael Rodrigues
Eu sou o criador e curador da Consciência Monetária, um espaço de reflexão sobre a relação com o dinheiro, o consumo e o sentido da vida. Pesquisador em Psicologia Financeira e Economia Comportamental há mais de 5 anos, acredito que a verdadeira mudança financeira começa com perguntas, não com respostas prontas. Meu trabalho é baseado em curadoria de obras de referência em psicologia do dinheiro, economia comportamental e filosofia do consumo.
Todo conteúdo é gratuito. Se você valoriza, considere apoiar com qualquer valor via PIX. Sua contribuição ajuda a manter este projeto vivo e acessível.
conscienciamonetaria@gmail.com
Receba novos artigos
Inscreva-se para receber reflexões semanais sobre dinheiro, consumo e sentido.
Respeitamos sua privacidade. Sem spam. Você pode cancelar a qualquer momento.
Política de Privacidade