
O Que São Gastos Fantasmas?
Como As Assinaturas Invisíveis Podem Estar Drenando Seu Orçamento
Entenda gastos fantasmas, por que cobranças recorrentes passam batido, e aprenda a auditar e cortar o que não faz sentido.
"Te pergunto agora, sem olhar o app do banco no celular, você saberia me dizer de cor cada serviço que desconta dinheiro do seu cartão todo mês?"
- O dinheiro que some sem nenhum vilão
- O que são, exatamente, os gastos fantasmas
- O que os dados mostram sobre o brasileiro e as assinaturas
- Por que o cérebro deixa de sentir essas cobranças
- O imposto da inércia: cancelar dá mais trabalho do que continuar pagando
- Os sinais de que você tem gastos fantasmas agora
- Como fazer uma auditoria completa em cerca de uma hora
- O que fazer com cada assinatura depois de encontrá-la
- Como evitar que os fantasmas voltem
- O orçamento não precisa de sacrifício, precisa de visibilidade
- Fontes e referências
- Perguntas frequentes sobre gastos fantasmas
Calculadora de Dívidas: Quantas Horas da Sua Vida os Juros Consomem?
Explorar essa ferramenta
O dinheiro que some sem nenhum vilão
Existe um tipo de aperto financeiro que não há culpado óbvio. Não foi uma compra por impulso, não foi uma emergência, não foi um jantar caro fora do orçamento. É só aquela sensação de que o salário rende menos do que deveria, mês após mês, sem que nenhuma decisão consciente explique o motivo.
Na maioria dos casos, a resposta não está em um gasto grande que ficou de fora da conta. Está em vários gastos pequenos, automáticos, silenciosos, que continuam sendo debitados independentemente de qualquer decisão nova sua. Chamamos isso, aqui, de gastos fantasmas: dinheiro que sai todo mês sem exigir de você um único "sim" consciente.
Este artigo não é sobre cortar prazeres ou viver de planilha. É sobre uma pergunta bem mais simples: quanto do seu dinheiro está saindo da conta hoje por causa de uma decisão que você tomou há oito meses e nunca mais revisou?
Gastos fantasmas são cobranças recorrentes que continuam saindo do orçamento mesmo depois de deixarem de ter utilidade real para quem paga.
Isso não significa que toda assinatura seja um gasto fantasma. Uma plataforma que você usa toda semana, uma ferramenta de trabalho indispensável ou um serviço que você conscientemente decidiu manter fazem parte do seu orçamento, e não há problema nisso. O fantasma aparece quando a cobrança continua, mas a decisão por trás dela deixou de ser revisada.
O que são, exatamente, os gastos fantasmas
Gasto fantasma é qualquer cobrança recorrente que continua ativa depois que o valor original que ela entregava deixou de existir para você. Não é sinônimo de assinatura em si (muitas assinaturas são plenamente conscientes e valem cada centavo), é a cobrança que sobrevive à sua própria utilidade.
Alguns exemplos comuns:
- O período de teste gratuito de um aplicativo que virou cobrança mensal sem aviso.
- O streaming que você assinou para acompanhar uma única série e nunca mais abriu.
- A academia que você não frequenta há meses, mas cuja mensalidade "é só um valorzinho".
- O plano de armazenamento na nuvem contratado para um projeto que já terminou.
- A assinatura de um serviço que dividia com alguém que já não mora mais com você.
Isoladamente, cada um desses valores parece pequeno demais para merecer atenção. É exatamente esse "barato demais" que os torna perigosos. Diferente de um gasto por impulso, que ao menos gera um momento de decisão (e, com ele, uma chance de reflexão), o gasto fantasma nunca mais passa pelo seu radar depois do primeiro clique.
A diferença central: um gasto consciente é revisado. Um gasto fantasma é apenas repetido pela sua conta bancária, não pela sua vontade.
O que os dados mostram sobre o brasileiro e as assinaturas
O modelo de assinatura deixou de ser exceção e passou a ocupar um espaço relevante no orçamento de muitos consumidores brasileiros. Segundo a Pesquisa de Assinaturas 2025, da Vindi em parceria com o Opinion Box, 56% dos entrevistados declararam gastar entre R$ 51 e R$ 200 por mês com planos, mensalidades e outros serviços recorrentes. Esta pesquisa ouviu 2.023 brasileiros em maio de 2025, todos com algum tipo de assinatura, seja digital ou física.
Esse número, por si só, não significa que essas pessoas estejam gastando demais ou pagando por serviços que não utilizam. O ponto interessante para esta discussão é outro: quanto desse dinheiro continua sendo direcionado para serviços que já não ocupam o mesmo lugar na vida de quem os contratou? É justamente essa diferença, entre gasto recorrente consciente e gasto recorrente não revisado, que transforma uma cobrança comum em um possível gasto fantasma.
O que esse tipo de levantamento não consegue capturar tão facilmente é a fatia desse valor que já não entrega retorno nenhum: a assinatura repetida em dois aplicativos diferentes, o teste gratuito que virou cobrança fixa, o plano que sobreviveu ao fim do projeto que o justificava. Some três, quatro, cinco cobranças assim, e é fácil compor uma parcela relevante do orçamento mensal sem que nenhuma delas, sozinha, jamais tenha parecido motivo suficiente para uma decisão.
Vale notar: isso não é uma falha de caráter nem um problema exclusivamente brasileiro. É uma consequência previsível de como o modelo de recorrência foi desenhado, o assunto da próxima seção.
Por que o cérebro deixa de sentir essas cobranças
Existe um conceito da economia comportamental que ajuda a interpretar por que determinados pagamentos parecem chamar menos atenção do que outros: a dor de pagar (do inglês pain of paying). Prelec e Loewenstein descreveram esse fenômeno em um estudo publicado em 1998, mostrando que o pagamento pode produzir um desconforto psicológico capaz de influenciar a forma como percebemos o consumo. O conceito não foi formulado a partir de assinaturas digitais (que praticamente não existiam naquele formato em 1998), mas ajuda a interpretar por que uma cobrança recorrente automática pode receber menos atenção do que um pagamento manual do mesmo valor. A intensidade dessa experiência depende, entre outros fatores, da relação entre o momento do pagamento e o momento em que usufruímos aquilo que estamos comprando.
Uma cobrança recorrente automática altera justamente essa relação. Depois da contratação inicial, não é necessário tomar uma nova decisão a cada ciclo: o pagamento acontece enquanto você está fazendo outras coisas, e a conexão entre "estou pagando agora" e "estou utilizando isso agora" pode ficar menos evidente.
Essa característica é conveniente para quem realmente deseja manter o serviço. Ao mesmo tempo, ela cria uma situação em que a cobrança pode continuar mesmo quando a utilidade percebida por você já mudou. A automação, portanto, tem dois lados: facilita a continuidade de um serviço que ainda faz sentido e, justamente pela mesma facilidade, pode permitir que outro continue ativo por inércia.
A automação reduz uma das oportunidades mais importantes de revisão: o momento em que precisamos decidir novamente se aquele gasto ainda faz sentido. Uma assinatura esquecida de R$ 29,90 pode, portanto, passar despercebida com muito mais facilidade do que uma compra manual do mesmo valor, não porque R$ 29,90 tenha deixado de valer dinheiro, mas porque a cobrança automática elimina a necessidade de uma nova decisão.
Esse mecanismo tem parentesco direto com outro viés que já discutimos por aqui: o viés do presente. O período de teste gratuito entrega prazer imediato (acesso total, sem custo, agora). O cancelamento antes da cobrança exige uma ação presente para evitar um custo futuro, e é exatamente esse tipo de troca que o cérebro tende a adiar.
O imposto da inércia: cancelar dá mais trabalho do que continuar pagando
Some à dor de pagar reduzida um segundo mecanismo, ainda mais decisivo: a assimetria de esforço entre assinar e cancelar.
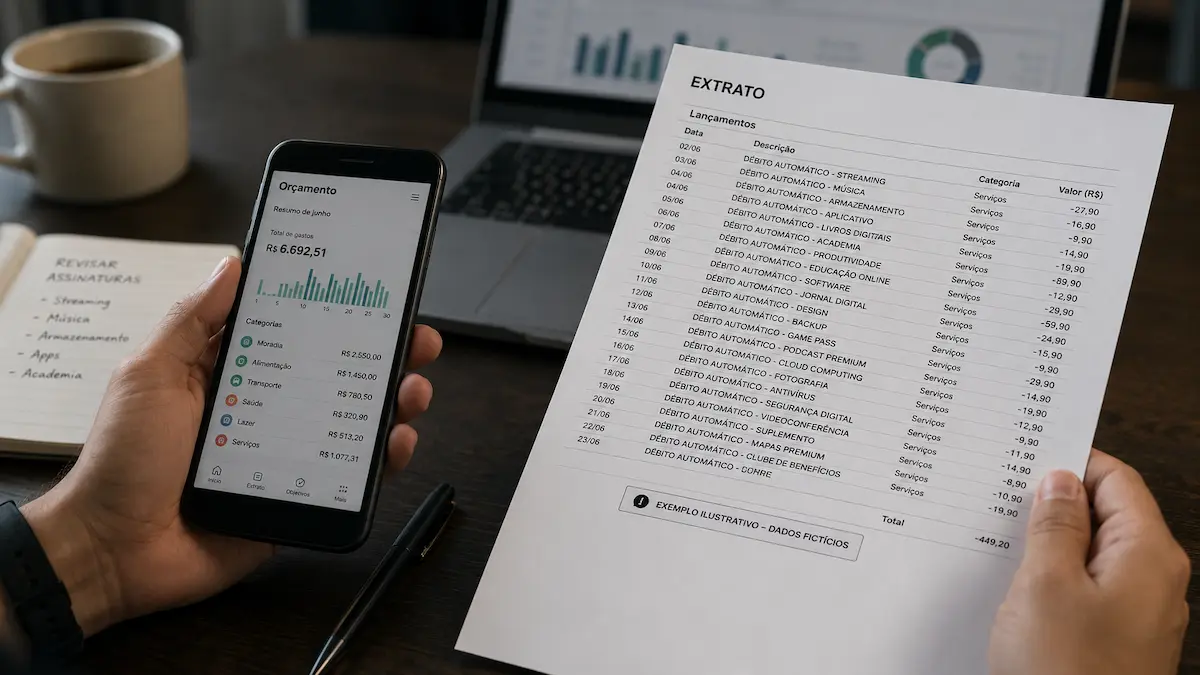
Assinar um serviço costuma levar menos de um minuto: poucos cliques, cartão já salvo, confirmação instantânea. Cancelar, na maioria das vezes, exige encontrar o menu certo dentro do aplicativo, confirmar em duas ou três telas desenhadas para reter você, às vezes até ligar para um número de atendimento e ouvir uma oferta de desconto antes de finalmente conseguir encerrar o serviço.
Essa diferença de esforço pode resultar do próprio desenho do produto, e, em alguns casos, de mecanismos pensados para aumentar a retenção do cliente. Podemos chamar essa diferença de esforço de "imposto da inércia": não como um termo técnico da economia, mas como uma maneira simples de descrever o custo financeiro de adiar indefinidamente uma decisão. Assinar pode exigir poucos passos. Cancelar pode exigir atenção, pesquisa, localização da opção correta e, em alguns casos, contato com o fornecedor. Quando essa decisão é constantemente adiada, o custo continua sendo cobrado. O "imposto", nesse caso, não aparece como uma tarifa isolada no extrato: ele aparece na soma das mensalidades que continuam sendo pagas porque ninguém parou para decidir de novo. É por isso que revisar o orçamento de vez em quando, como discutimos em Orçamento Como Espelho, é menos sobre matemática e mais sobre criar, de propósito, o momento de atenção que o próprio produto foi desenhado para você não ter.
Vale fazer uma distinção importante: as regras de cancelamento podem variar conforme o tipo de serviço e a regulamentação aplicável. Nas telecomunicações, por exemplo, existem regras específicas da Anatel: o consumidor pode solicitar o cancelamento pelos canais de atendimento disponíveis para a oferta, com regras próprias para cancelamentos com ou sem intervenção de atendente, além de situações envolvendo fidelização e eventuais valores residuais. Por isso, não é adequado afirmar que toda assinatura existente no mercado brasileiro precisa obedecer exatamente ao mesmo procedimento.
Se uma empresa dificultar o cancelamento, ou continuar cobrando depois de um encerramento que deveria ter sido efetivado, o primeiro passo é verificar as condições do contrato e guardar comprovantes, protocolos e comunicações. Dependendo do serviço e da situação, também vale procurar os canais oficiais de defesa do consumidor, como o consumidor.gov.br ou o Procon do seu estado.
Os sinais de que você tem gastos fantasmas agora
Alguns indícios costumam aparecer antes mesmo de você perceber que está pagando por algo que não usa mais:
- Você não sabe, sem consultar o extrato, quantas assinaturas ativas tem hoje.
- Existe mais de um serviço com a mesma função (dois streamings de música, dois apps de produtividade pagos).
- Algum período de teste gratuito virou cobrança e você só percebeu meses depois.
- Uma assinatura era dividida com alguém que já não faz mais parte do seu dia a dia.
- Olhando a fatura do cartão, existe pelo menos um valor recorrente cujo nome você não reconhece de imediato.
Se dois ou mais desses pontos soaram familiares, a próxima seção é para você.
Como fazer uma auditoria completa em cerca de uma hora
Uma auditoria de gastos fantasmas não exige nenhuma ferramenta sofisticada, só atenção concentrada por um período curto. O caminho mais direto:
- Fatura do cartão de crédito: revise os últimos dois ou três meses procurando por valores que se repetem exatamente.
- Extrato da conta corrente: débitos automáticos nem sempre passam pelo cartão de crédito.
- Lojas de aplicativos: tanto a App Store quanto a Google Play têm uma área específica que lista todas as assinaturas ativas vinculadas àquela conta.
- Caixa de e-mail: uma busca simples por termos como "assinatura", "renovação", "cobrança" ou "recibo" costuma revelar contratações esquecidas.
- Carteiras digitais (PicPay, Mercado Pago, PayPal): elas também guardam uma lista própria de pagamentos recorrentes autorizados.
Se você tem uma rotina de trabalho autônomo ou soma várias fontes de renda, essa auditoria costuma render ainda mais, já que ferramentas profissionais tendem a se acumular silenciosamente. Vale revisitar Organização Financeira para Autônomos se esse for o seu caso.
Faça uma lista, não apenas uma revisão
Abra uma anotação, planilha ou folha de papel e registre cada cobrança recorrente encontrada. Para cada assinatura, anote:
- Serviço: o que está sendo cobrado.
- Valor: quanto custa atualmente.
- Periodicidade: mensal, anual ou outra.
- Forma de pagamento: cartão, débito em conta, carteira digital etc.
- Última utilização: quando você realmente usou o serviço pela última vez.
- Utilidade atual: alta, média ou baixa.
- Decisão: manter, pausar, cancelar ou investigar.
Esse registro muda a natureza da auditoria. Você deixa de olhar para uma sequência de números no extrato e passa a enxergar um conjunto de decisões financeiras. O objetivo não é encontrar o maior número possível de cancelamentos, é descobrir quais cobranças ainda correspondem à vida que você tem hoje, e quais continuam existindo apenas porque ninguém interrompeu o automático.
Ferramenta gratuita: depois de listar cada assinatura, use nosso avaliador para decidir com mais clareza o que realmente ainda faz sentido continuar pagando.
Avaliar minhas assinaturas →O que fazer com cada assinatura depois de encontrá-la
Com a lista completa em mãos, a pergunta "eu usei isso nos últimos 30 dias?" é um bom começo, mas não precisa ser a única. Uma assinatura pode ser usada poucas vezes e ainda assim fazer sentido; um serviço utilizado uma vez por mês pode ser importante, outro usado diariamente pode não justificar o preço. Por isso, vale fazer duas perguntas:
- Eu usei isso recentemente?
- Se essa cobrança desaparecesse hoje, eu sentiria falta o suficiente para contratar de novo?
A segunda pergunta ajuda a separar frequência de valor. O objetivo da auditoria não é transformar tudo em uma conta de custo por uso, é descobrir se existe uma escolha consciente por trás da cobrança.
- Se usou e valoriza: mantenha sem culpa. O objetivo aqui nunca foi eliminar todo prazer recorrente, foi eliminar o que já não entrega nada.
- Se não usou, mas pretende voltar a usar: pausar (quando o serviço permite) costuma ser mais honesto do que manter ativo "só porque sim".
- Se não lembra por que assinou: esse é o gasto fantasma clássico. Cancele, e observe se alguma falta real aparece nas semanas seguintes.
- Se está duplicado: escolha o que atende melhor e encerre o outro, mesmo que o valor individual pareça pequeno.
Nem todo gasto recorrente precisa ser cortado
Existe uma armadilha nessa auditoria: transformar "gasto fantasma" em sinônimo de "gasto que eu considero pequeno". Não é. Uma assinatura pode custar pouco e ser extremamente valiosa para você. Outra pode custar mais e ainda assim fazer sentido porque atende uma necessidade real.
O critério não deve ser simplesmente "quanto custa?". Deve ser: "eu sei por que estou pagando isso, e essa razão continua válida hoje?". Se a resposta for sim, manter também é uma decisão consciente.
Como evitar que os fantasmas voltem
Uma auditoria isolada resolve o estoque atual de gastos fantasmas, mas não impede que novos se acumulem, principalmente à medida que a renda cresce e novos serviços parecem cada vez mais acessíveis, um padrão parecido com o que descrevemos em Inflação de Estilo de Vida. Alguns hábitos ajudam a manter o controle no longo prazo:
- Reserve um lembrete trimestral fixo só para revisar assinaturas ativas, antes que elas se acumulem de novo.
- Ao iniciar um teste gratuito, registre imediatamente a data em que ele termina e confira quais condições passam a valer depois desse período.
- Se o seu banco oferecer recursos para limitar ou controlar pagamentos temporários, avalie se eles fazem sentido para você e confira as condições antes de utilizá-los.
O orçamento não precisa de sacrifício, precisa de visibilidade
Não existe nada de errado em pagar por conveniência, entretenimento ou ferramentas que facilitam a sua vida. O problema começa quando você continua pagando por algo sem saber se ainda escolheria pagar. Essa diferença parece pequena, mas muda completamente a maneira de olhar para o orçamento.
Controle financeiro não significa transformar cada gasto em uma ameaça. Significa conseguir enxergar as próprias escolhas. Uma assinatura que você usa, valoriza e escolhe manter não é um problema só porque aparece todos os meses no extrato. Uma assinatura que você nem lembrava que existia merece, no mínimo, uma pergunta.
A provocação mais inteligente para o seu bolso não é sobre privação, mas sobre atualização: o que na sua fatura ainda pertence ao seu passado, mas continua cobrando o seu preço no presente? Às vezes, a resposta libera dinheiro. Às vezes, apenas confirma que determinada despesa continua fazendo sentido. As duas respostas são úteis, porque consciência financeira não é gastar o mínimo possível, é saber por que o seu dinheiro continua saindo.
Fontes e referências
- Vindi & Opinion Box. Pesquisa de Assinaturas 2025.
- Prelec, D., & Loewenstein, G. (1998). The Red and the Black: Mental Accounting of Savings and Debt. Marketing Science, 17(1).
- Banco Central do Brasil. Open Finance.
- Anatel / Gov.br. Regras de cancelamento de serviços de telecomunicações.
Nota sobre as fontes: as informações sobre comportamento do consumidor, economia comportamental, regulamentação e serviços financeiros citadas neste artigo foram baseadas nas fontes acima. Os dados de pesquisas de mercado representam as amostras e metodologias dos estudos originais, e não devem ser interpretados como uma descrição do comportamento de todos os brasileiros. As explicações sobre comportamento financeiro apresentadas aqui têm finalidade educativa e não substituem orientação jurídica, financeira ou individualizada.
Perguntas frequentes sobre gastos fantasmas
O verdadeiro gasto fantasma se alimenta do seu esquecimento: é aquela cobrança automática que continua rodando na fatura mesmo quando o seu interesse pelo serviço já morreu ou o prazo da degustação gratuita expirou. O fato de existir uma cobrança automática não torna a assinatura, por si só, um gasto fantasma; o ponto central é a relação entre a cobrança e a sua decisão atual. Se você ainda utiliza o serviço e considera que ele vale o preço cobrado, trata-se de uma despesa recorrente consciente. Se a cobrança continua apenas porque ninguém interrompeu a renovação, ela se aproxima do que chamamos, neste artigo, de gasto fantasma.
O gasto invisível do dia a dia normalmente envolve uma nova decisão a cada ocorrência (você decide, de novo, comprar o café hoje). O gasto fantasma é uma decisão única, tomada no passado, que continua sendo executada automaticamente sem nenhuma nova decisão sua. São psicologicamente diferentes, mesmo quando o valor final é parecido.
Aplicativos de organização financeira podem facilitar bastante esse trabalho, mas existe uma diferença importante entre usar uma solução integrada por mecanismos oficiais e entregar suas credenciais bancárias diretamente a um serviço. No Open Finance, o compartilhamento ocorre mediante autorização do cliente e dentro de uma infraestrutura regulada pelo Banco Central, e as credenciais de segurança (senhas e tokens) não são compartilhadas nesse processo. Antes de conectar uma conta financeira a qualquer aplicativo, verifique como a integração funciona, quais dados serão compartilhados e qual instituição está efetivamente recebendo essas informações. Nunca entregue sua senha bancária diretamente a um serviço apenas porque ele promete organizar suas finanças.
Existem diferentes razões comerciais e operacionais para um processo de cancelamento exigir mais etapas do que uma contratação, e em alguns casos a empresa também pode apresentar ofertas de retenção antes de concluir o encerramento. O problema surge quando o processo deixa de ser apenas uma etapa de atendimento e passa a criar obstáculos indevidos ao exercício do direito de cancelamento. As regras não são idênticas para todos os tipos de serviço: em telecomunicações, por exemplo, a Anatel estabelece regras específicas para o cancelamento e os canais disponíveis ao consumidor. Se você tiver dificuldade para cancelar um serviço, verifique primeiro as condições do contrato e as regras aplicáveis àquele setor antes de concluir que a cobrança é indevida.
É bastante comum, principalmente porque novas assinaturas continuam surgindo naturalmente ao longo do tempo. Por isso a auditoria funciona melhor como um hábito periódico (trimestral, por exemplo) do que como uma faxina única e definitiva.
Não existe um percentual ou valor universal que determine quanto cada pessoa deveria gastar com assinaturas. O mesmo valor pode representar uma despesa irrelevante para um orçamento e uma pressão importante para outro, e o número de assinaturas não diz, sozinho, se o consumo é excessivo. Um critério mais útil é observar três coisas: quanto você paga, quanto utiliza, e quanto valor aquilo realmente entrega para a sua vida. A grande virada de chave se resume a uma única questão: se essa cobrança aparecesse hoje no seu cartão pela primeira vez, você digitaria sua senha para contratá-la de novo? Se a resposta for sim, não existe obrigação de cancelar só porque o gasto é recorrente.
Livros recomendados

O Homem Mais Rico da Babilônia
O Homem Mais Rico da Babilônia ensina que prosperidade nasce de disciplina, constância e princípios ...
Ver na estante
Planejamento Financeiro − Você no Controle
Planejamento Financeiro − Você no Controle ensina como organizar a vida financeira com clareza, disc...
Ver na estante
Nunca Mais Fique Sem Dinheiro
Nunca Mais Fique Sem Dinheiro ensina um método prático de orçamento baseado em dar propósito a cada ...
Ver na estanteProdutos recomendados

A Quietude do Suficiente: Desaprendendo o consumo para redescobrir a autonomia
Cansou de ganhar mais e sentir menos? A educação financeira nunca perguntou: quanto já é o suficient...
Conhecer produto
Planner Anual: Planejamento financeiro, consumo consciente e clareza nas decisões ao longo do ano
Um planner diferente de todos os outros: mais do que um espaço para anotar compromissos, é um convit...
Conhecer produtoSua jornada continua
Calculadora de Horas de Vida: Dinheiro x Tempo de Vida
Descubra quantos dias da sua vida você está trocando por dinheiro. Uma ferramenta para refletir sobre o custo real do seu tempo.
Acessar ferramenta
Autor · Rafael Rodrigues
Eu sou o criador e curador da Consciência Monetária, um espaço de reflexão sobre a relação com o dinheiro, o consumo e o sentido da vida. Pesquisador em Psicologia Financeira e Economia Comportamental há mais de 5 anos, acredito que a verdadeira mudança financeira começa com perguntas, não com respostas prontas. Meu trabalho é baseado em curadoria de obras de referência em psicologia do dinheiro, economia comportamental e filosofia do consumo.
Todo conteúdo é gratuito. Se você valoriza, considere apoiar com qualquer valor via PIX. Sua contribuição ajuda a manter este projeto vivo e acessível.
conscienciamonetaria@gmail.com
Receba novos artigos
Inscreva-se para receber reflexões semanais sobre dinheiro, consumo e sentido.
Respeitamos sua privacidade. Sem spam. Você pode cancelar a qualquer momento.
Política de Privacidade