
Pago Tudo em Dia, Mas Nunca Sobra Dinheiro
Por Que Pagar as Contas Não Significa Ter Margem Financeira
Você paga tudo em dia, mas o dinheiro nunca sobra? Entenda o que é controle sem folga e por que pagar as contas nem sempre significa ter margem financeira.
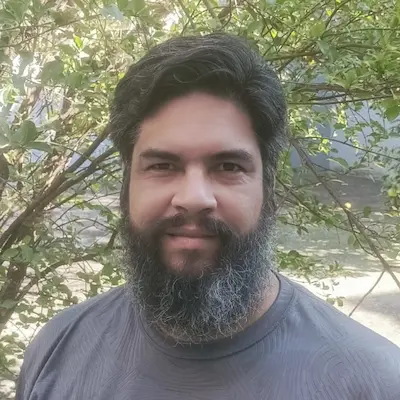
"Se pagar tudo em dia não é suficiente, o que realmente significa estar no controle do seu dinheiro?"
- Você paga tudo. Então por que nunca sobra?
- Isso não é desorganização, é controle sem folga
- Por que pagar as contas não é o mesmo que ter bem-estar financeiro
- Por que isso é diferente de dívida, orçamento e gastos fantasmas
- O retrato de quem chega ao fim do mês sem sobra
- Para onde a sua margem está vazando sem aparecer no extrato
- Você tem margem financeira ou apenas consegue fechar o mês?
- 6 estruturas para sair do controle sem folga
- Controle não é o teto, é o piso
Calculadora de Dívidas: Quantas Horas da Sua Vida os Juros Consomem?
Explorar essa ferramenta
Você paga tudo. Então por que nunca sobra?
Repare que essa frase não fala de descontrole. Não fala de cartão estourado, de nome sujo ou de parcelas em atraso. Fala do oposto: alguém que cumpre com suas obrigações, mês após mês, e ainda assim não consegue guardar dinheiro, criar uma reserva ou simplesmente respirar financeiramente.
É uma situação diferente da que normalmente aparece em conteúdos sobre dinheiro. Não é sobre orçamento estourado, não é sobre dívida, não é sobre gastos fantasmas, não é sobre reserva de emergência e não é sobre inflação de estilo de vida, embora todos esses temas possam, em algum grau, alimentar o problema. É sobre uma coisa mais silenciosa: a ausência de margem financeira.
Neste artigo, você vai entender por que "pagar tudo em dia" não é sinônimo de estar no controle da sua vida financeira, o que a literatura sobre bem-estar financeiro diz sobre isso, e quais estruturas práticas ajudam a transformar controle sem folga em margem real, o espaço que permite escolher, e não apenas cumprir.
Isso não é desorganização, é controle sem folga
A maior parte do conteúdo sobre educação financeira parte de um pressuposto: se a pessoa está apertada financeiramente, algo está errado no comportamento dela. Existe gasto por impulso, falta de planejamento, dívida mal administrada.
Mas há um grupo de pessoas para quem nenhum desses diagnósticos se aplica. Elas planejam. Elas pagam. Elas cumprem. E, ainda assim, vivem uma vida financeira sem qualquer espaço de manobra.
O controle sem folga não aparece no extrato como um erro. Não existe uma linha de "gasto irresponsável" para apontar. O dinheiro simplesmente entra e, entre contas fixas, parcelas "sem juros", assinaturas e um padrão de vida que cresceu junto com a renda, ele sai por completo antes do próximo recebimento. Não há vilão único, o que torna esse padrão mais difícil de perceber do que uma dívida ou um gasto por impulso.
Vale reforçar: controle sem folga não é sinônimo de renda alta ou baixa. Uma pessoa pode ganhar pouco e não ter margem porque a renda não cobre adequadamente as necessidades básicas. Pode ganhar bem e não ter margem porque compromissos e padrão de vida absorvem quase tudo. E pode ganhar uma renda intermediária e ter margem porque seus compromissos são compatíveis com o que recebe. Por isso, controle sem folga descreve principalmente a relação entre renda disponível, compromissos assumidos e espaço de decisão, não uma faixa específica de renda.
Também é importante não transformar esse conceito em uma explicação universal. Nem toda falta de sobra é causada por desorganização ou comportamento de consumo. Para algumas pessoas, a renda simplesmente não é suficiente para cobrir adequadamente as necessidades básicas e ainda produzir margem. Em outros casos, renda, compromissos assumidos e comportamento se combinam. O objetivo deste conceito é identificar um padrão específico, não atribuir culpa.
Essa distinção importa porque a solução também é diferente. Quem tem dívida ou gasta por impulso precisa, antes de tudo, de contenção. Quem vive em controle sem folga não necessariamente precisa começar simplesmente cortando gastos. Em muitos casos, o primeiro passo é entender como a renda já está comprometida e criar uma estrutura que preserve alguma margem, o que não significa que reduzir despesas seja desnecessário para todo mundo: para quem tem uma renda muito próxima do custo de vida essencial, cortar gastos também pode ser parte real da solução.
Por que pagar as contas não é o mesmo que ter bem-estar financeiro
Uma forma de enxergar esse problema com mais clareza é observar como fontes institucionais e pesquisas acadêmicas tratam o conceito de bem-estar financeiro. Porque a resposta não se resume a "conseguir pagar as contas".
Uma publicação do Ministério da Gestão e da Inovação em Serviços Públicos reproduz a definição do Consumer Financial Protection Bureau (CFPB), agência de proteção ao consumidor dos Estados Unidos: bem-estar financeiro vai além de ter dinheiro no banco, envolve arcar com as despesas do dia a dia e de longo prazo, sentir-se seguro em relação ao futuro e ser livre para fazer escolhas que levem a uma vida mais satisfatória.
Para avaliar essa dimensão percebida do bem-estar financeiro no contexto brasileiro, pesquisadores nacionais desenvolveram e validaram a Perceived Financial Well-Being Scale (PFWBS), publicada no periódico acadêmico International Journal of Bank Marketing, com amostras de 1.020 participantes na etapa exploratória e 2.293 na etapa de validação confirmatória. Essa escala organiza o bem-estar financeiro em quatro dimensões:
- Segurança financeira: a sensação de ter o futuro garantido e conseguir lidar com imprevistos.
- Tranquilidade financeira: a percepção de controle sobre as próprias despesas mensais, sem preocupação nem ansiedade.
- Liberdade financeira: a capacidade de fazer escolhas de vida sem ser limitado por restrições de dinheiro.
- Satisfação com a gestão financeira: o contentamento com a forma como você administra o que ganha.
Repare que a capacidade de administrar as despesas aparece como parte de uma dimensão mais ampla, a tranquilidade financeira. Ela não esgota o conceito de bem-estar financeiro, que também envolve segurança, liberdade de escolha e satisfação com a própria gestão financeira. A liberdade de escolher, e não apenas de cumprir, é parte central do conceito.
Por que isso é diferente de dívida, orçamento e gastos fantasmas
Antes de seguir, vale separar este tema de outros que costumam aparecer perto dele, porque o diagnóstico certo evita que você resolva o problema errado.
- Se você tem dívidas em atraso ou paga juros de rotativo e cheque especial, o ponto de partida é outro: veja Como Sair das Dívidas com Pouco Dinheiro.
- Se você nem sabe para onde o dinheiro vai, o primeiro passo é enxergar o próprio padrão de gastos: veja Orçamento Como Espelho do Autoconhecimento.
- Se suspeita que assinaturas esquecidas estão comendo parte da sua renda, essa é uma causa técnica específica: veja O Que São Gastos Fantasmas.
- Se o problema é que seu padrão de vida cresce na mesma velocidade que sua renda, o nome técnico é outro: veja Inflação de Estilo de Vida.
Este artigo trata de algo que pode existir mesmo quando nenhum dos quatro pontos acima se aplica totalmente. É possível não ter dívidas, saber exatamente para onde o dinheiro vai, não ter assinaturas esquecidas e viver com um padrão de vida modesto e, ainda assim, nunca ter margem porque a renda disponível é insuficiente para produzir sobra depois das necessidades e compromissos básicos. Quando isso acontece, o problema não está em um vazamento específico, está na ausência de uma estrutura que separe, de forma deliberada, o dinheiro que tem destino do dinheiro que sobra para escolher.
O retrato de quem chega ao fim do mês sem sobra
Esse padrão não é incomum. Pelo contrário, pesquisas recentes mostram que ele descreve a realidade de uma parcela expressiva da população brasileira, incluindo pessoas empregadas e sem dívidas em atraso.
Uma pesquisa Datafolha encomendada pela Planejar (Associação Brasileira de Planejamento Financeiro) mostrou que quatro em cada dez brasileiros conseguem pagar todas as despesas, mas não sobra dinheiro no fim do mês. Ainda assim, 59% se consideram razoavelmente, muito ou extremamente planejados financeiramente.
O contraste é interessante: ao mesmo tempo em que cerca de quatro em cada dez dizem conseguir pagar as despesas, mas não ter sobra, 59% da população pesquisada se considera razoavelmente, muito ou extremamente planejada. Não é possível afirmar, a partir desses dados, que as mesmas pessoas sem sobra são as que se percebem planejadas. O contraste, porém, ilustra que sentir-se planejado financeiramente e ter dinheiro disponível ao fim do mês não devem ser tratados como sinônimos. A mesma pesquisa mostrou uma associação entre acompanhar as despesas e a satisfação com a própria condição financeira: entre os satisfeitos, 82% afirmam acompanhar suas despesas, contra 55% entre os insatisfeitos. Os dados sugerem uma associação entre acompanhar os gastos e estar satisfeito com a própria condição financeira, mas acompanhar os gastos, por si só, não garante satisfação nem cria margem financeira.
A Pesquisa de Saúde Financeira dos Trabalhadores 2026, da Serasa Experian, encontrou um retrato parecido: 53% dos 1.008 trabalhadores entrevistados chegam ao fim do mês sem dinheiro suficiente para pagar todas as despesas, praticamente o mesmo percentual registrado no ano anterior. Alimentação (78%) e contas básicas da casa, como luz e água (72%), são os fatores de pressão mais citados.
Vale um cuidado de leitura aqui: esse número aponta para uma pressão financeira recorrente entre os trabalhadores pesquisados, mas não deve ser confundido diretamente com o padrão específico de controle sem folga descrito neste artigo. A pesquisa mede uma situação mais ampla, que inclui pessoas endividadas, em atraso ou com renda insuficiente: pessoas que chegam ao fim do mês sem recursos suficientes, algumas das quais recorrem a alternativas para completar o orçamento. Ainda assim, o dado ajuda a contextualizar a pressão sobre o orçamento das famílias brasileiras: às vezes existe uma estrutura comportamental por trás da falta de sobra, às vezes existe uma restrição econômica real, e frequentemente existe uma combinação das duas.
Para Délber Lage, diretor de soluções para RH da Serasa Experian, a estabilidade desse número de um ano para o outro sinaliza uma pressão financeira persistente sobre uma parcela relevante dos trabalhadores. A pesquisa não permite atribuir essa estabilidade a uma causa única, mas o resultado é consistente com a ideia de que, para parte dos trabalhadores, a dificuldade de equilibrar o orçamento pode se repetir para além de um mês isolado.
Para onde a sua margem está vazando sem aparecer no extrato
Se não é uma dívida específica nem um vilão isolado, para onde vai o dinheiro que deveria sobrar? Geralmente, para um conjunto de compromissos que, individualmente, parecem pequenos ou razoáveis, mas que juntos ocupam 100% do espaço financeiro disponível.
Some a isso outros três movimentos comuns:
- Compromissos quase fixos que nunca são revisados: streamings, planos, mensalidades e pequenas assinaturas que se acumulam ao longo dos anos.
- Padrão de vida que acompanha a renda: cada aumento salarial é absorvido por um novo gasto recorrente antes mesmo de virar hábito de guardar.
- Ausência de uma "primeira conta": sem separar uma margem antes de gastar, todo o saldo disponível é tratado como dinheiro livre para uso imediato, mesmo quando parte dele já tem destino nos dias seguintes.
Esse último ponto conecta com um conceito que já exploramos em profundidade: a diferença entre o saldo que aparece no aplicativo do banco e o valor que, de fato, resta livre depois de descontados os compromissos assumidos. Se você quiser entender por que esse tipo de confusão tende a se repetir logo depois do dia do pagamento, vale a leitura de O Efeito do Dia do Pagamento.
Você tem margem financeira ou apenas consegue fechar o mês?
Antes de partir para as estruturas práticas, vale um diagnóstico simples. Em vez de uma lista solta de perguntas, vale organizá-las em três dimensões de margem, que são o embrião de um conceito mais amplo que pretendemos aprofundar por aqui: a margem de manobra financeira. Aqui, usamos "margem de manobra financeira" como uma expressão editorial da Consciência Monetária para representar o espaço financeiro disponível para absorver imprevistos, fazer escolhas e planejar o futuro, não como um construto acadêmico estabelecido.
- Margem para imprevistos: Se uma despesa inesperada de duas ou três vezes o valor de uma conta de luz aparecesse amanhã, você teria de onde tirar sem recorrer a crédito?
- Margem para escolhas: Depois de pagar tudo, existe algum valor que você decide livremente o que fazer, em vez de ele já ter destino certo? Você consegue dizer não a um gasto discricionário sem sentir que está "quebrando" o orçamento inteiro?
- Margem para o futuro: Existe algum valor, por menor que seja, que sai da sua conta todo mês especificamente para guardar? Um aumento de renda recente resultou em algo guardado, ou foi inteiramente absorvido por novos gastos?
Se a resposta for "não" nas três dimensões, há sinais de que simplesmente estar em dia com as obrigações pode não estar sendo suficiente para produzir margem financeira. Antes de concluir qual é a causa, vale investigar quanto da renda está comprometido, se há dívidas, se a renda cobre adequadamente as necessidades básicas e quais compromissos recorrentes estão ocupando o orçamento. Se a resposta for "não" só em uma das dimensões, isso já indica por onde começar.
Ferramenta gratuita: viva 5 cenas do cotidiano e descubra qual padrão (conveniência, comparação social, recompensa emocional, urgência, hábito ou evitação) mais pesa nas suas decisões financeiras automáticas.
Testar o Piloto Automático →6 estruturas para sair do controle sem folga
Estas estruturas não pedem cortar tudo o que dá prazer nem aumentar a renda. Pedem reorganizar a ordem em que o dinheiro é distribuído, com um objetivo específico: recuperar margem de decisão, não apenas registrar gastos.
Controle não é o teto, é o piso
Se você chegou até aqui se reconhecendo nesse padrão, o próximo passo talvez não seja simplesmente se cobrar mais disciplina. Pode ser necessário reorganizar a estrutura para que uma parte do seu dinheiro, por menor que seja, deixe de ter destino automático e passe a ser, de fato, sua para decidir.
Referência: Nunca Mais Fique Sem Dinheiro, disponível em nossa estante
Continue sua jornada com a Consciência Monetária
Se esse padrão de controle sem folga faz sentido para a sua realidade, existem caminhos que podem ajudar a aprofundar a mudança.
Você pode explorar outros conteúdos no nosso blog, onde discutimos a relação entre dinheiro, comportamento e propósito. Se a sensação de "ganhar bem e nunca sentir que é suficiente" também for familiar, o e-book "O Paradoxo da Prosperidade", disponível entre os materiais da Consciência Monetária, investiga exatamente por que ter mais nem sempre significa ter paz.
Nossa estante também reúne outras obras sobre planejamento e organização financeira, com curadoria independente.
Pagar tudo em dia impede que o dinheiro vire crise. Ter margem permite que ele vire escolha.
Fontes e referências
- Vieira, K. M., Matheis, T. K., Bressan, A. A., Potrich, A. C. G., Klein, L. L., & Rosenblum, T. O. A. (2023). Construction and validation of a perceived financial well-being scale. International Journal of Bank Marketing, 41(1). Fonte primária da escala PFWBS usada neste artigo.
- Ministério da Gestão e da Inovação em Serviços Públicos (Gov.br). Bem-estar financeiro em um mosaico de dimensões, com a interpretação e apresentação em português da PFWBS e da definição do CFPB.
- Fonte primária: Planejar (Associação Brasileira de Planejamento Financeiro), pesquisa encomendada ao Datafolha. Dados adicionais do mesmo levantamento, via CNN Brasil: 43% dos brasileiros não guardam dinheiro para imprevistos.
- Fonte primária: Serasa Experian / SalaryFits, Pesquisa de Saúde Financeira dos Trabalhadores 2026. Cobertura adicional, via CNN Brasil: Mais da metade dos trabalhadores termina o mês sem dinheiro.
Nota sobre as fontes: os dados de pesquisas de mercado citados representam as amostras e metodologias dos estudos originais, e não devem ser interpretados como uma descrição do comportamento de todos os brasileiros. Este conteúdo foi elaborado pela Consciência Monetária a partir de literatura acadêmica, dados de pesquisas e fontes institucionais. O conceito "controle sem folga" é uma síntese editorial própria da Consciência Monetária, criada para nomear didaticamente o padrão descrito neste artigo. Ele não constitui diagnóstico psicológico, classificação científica ou método financeiro padronizado, e não substitui orientação financeira profissional individualizada.
Perguntas frequentes sobre controle sem folga
Controle sem folga é um termo cunhado pela Consciência Monetária para descrever a situação de quem consegue cumprir regularmente seus compromissos financeiros, mas não consegue preservar uma parcela previsível da renda para imprevistos, objetivos ou escolhas discricionárias sem comprometer outras necessidades ou desorganizar o orçamento. Não é uma categoria clínica ou científica estabelecida, mas uma síntese editorial criada para nomear didaticamente um padrão que pode ser observado por diferentes ângulos na literatura sobre bem-estar financeiro.
Sim. Controle financeiro, no sentido de saber para onde o dinheiro vai e pagar tudo em dia, é diferente de ter margem financeira. É possível ter total controle sobre os próprios gastos e, mesmo assim, não sobrar nada, porque toda a renda já está distribuída entre compromissos fixos e quase fixos. Ter controle é necessário, mas não é garantia de ter margem.
Não ter dívidas é uma condição importante, mas não é, sozinha, sinônimo de controle financeiro. É possível pagar todas as contas em dia e ainda assim não ter nenhuma margem para imprevistos, metas ou escolhas. Definições técnicas de bem-estar financeiro incluem segurança, tranquilidade e liberdade de escolha, além do simples cumprimento de obrigações.
Endividamento é a existência de obrigações financeiras assumidas, como financiamentos, empréstimos ou parcelas de cartão, e não exige atraso: uma pessoa pode estar endividada e, ainda assim, pagar todas as parcelas em dia. Já inadimplência ocorre quando essas obrigações deixam de ser pagas no prazo. A situação descrita neste artigo é mais específica que as duas: a renda é consumida por compromissos e despesas do dia a dia, com ou sem dívidas formais envolvidas, sem que reste margem financeira significativa.
Não existe um percentual universal adequado para todas as pessoas. O mais importante é que a margem seja compatível com a sua realidade financeira e que você consiga mantê-la sem comprometer despesas essenciais ou recorrer a crédito. Para algumas pessoas, isso começa com um valor pequeno; para outras, será necessário primeiro reorganizar compromissos ou aumentar a renda.
Aumentar a renda pode ajudar, mas não garante, por si só, que uma margem será criada. Quando não existe uma estrutura que separe margem antes de gastar, novos recursos tendem a ser absorvidos por novos compromissos recorrentes, e a sensação de que "nunca sobra" pode continuar mesmo com mais dinheiro entrando.
O primeiro passo é mapear, por um mês, todos os compromissos recorrentes, incluindo parcelamentos e assinaturas. Só depois desse mapeamento faz sentido definir um percentual de margem. Definir uma margem antes de entender os compromissos já assumidos pode gerar frustração, porque o valor definido na teoria pode não ser compatível com a realidade do orçamento.
Livros recomendados

O Homem Mais Rico da Babilônia
O Homem Mais Rico da Babilônia ensina que prosperidade nasce de disciplina, constância e princípios ...
Ver na estante
Planejamento Financeiro − Você no Controle
Planejamento Financeiro − Você no Controle ensina como organizar a vida financeira com clareza, disc...
Ver na estante
Nunca Mais Fique Sem Dinheiro
Nunca Mais Fique Sem Dinheiro ensina um método prático de orçamento baseado em dar propósito a cada ...
Ver na estanteProdutos recomendados

A Quietude do Suficiente: Desaprendendo o consumo para redescobrir a autonomia
Cansou de ganhar mais e sentir menos? A educação financeira nunca perguntou: quanto já é o suficient...
Conhecer produto
Planner Anual: Planejamento financeiro, consumo consciente e clareza nas decisões ao longo do ano
Um planner diferente de todos os outros: mais do que um espaço para anotar compromissos, é um convit...
Conhecer produtoSua jornada continua
Calculadora de Horas de Vida: Dinheiro x Tempo de Vida
Descubra quantos dias da sua vida você está trocando por dinheiro. Uma ferramenta para refletir sobre o custo real do seu tempo.
Acessar ferramenta
Autor · Rafael Rodrigues
Eu sou o criador e curador da Consciência Monetária, um espaço de reflexão sobre a relação com o dinheiro, o consumo e o sentido da vida. Pesquisador em Psicologia Financeira e Economia Comportamental há mais de 5 anos, acredito que a verdadeira mudança financeira começa com perguntas, não com respostas prontas. Meu trabalho é baseado em curadoria de obras de referência em psicologia do dinheiro, economia comportamental e filosofia do consumo.
Todo conteúdo é gratuito. Se você valoriza, considere apoiar com qualquer valor via PIX. Sua contribuição ajuda a manter este projeto vivo e acessível.
conscienciamonetaria@gmail.com
Receba novos artigos
Inscreva-se para receber reflexões semanais sobre dinheiro, consumo e sentido.
Respeitamos sua privacidade. Sem spam. Você pode cancelar a qualquer momento.
Política de Privacidade